
经典“道指狗股策略”的现代版本:美股高红利十强如何衡量分红机会?
选择10只高股息股票、每年调整一次组合,“道指狗股策略”以简洁的规则受到长期关注。
但随着公司红利政策与市场环境的变化,一个问题随之出现:如果选股依据始终是过去已经派发的红利,能否及时反映未来变化?
标普道琼斯指数介绍的道琼斯美股高红利十强指数,将预期股息率纳入这一经典框架,为观察美股红利机会提供了另一种方法。
一、选股依据,增加未来红利信息
传统“道指狗股策略”通常从道指中选择历史股息率最高的10只股票。历史股息率使用过去12个月已派发的红利,对未来分红变化的反映存在滞后性。
道琼斯美股高红利十强指数则使用预期股息率,即预期红利除以股价。
指数在道指成分股中,选取预期股息率大于零且排名最高的10只股票,采用等权重方式。每年使用截至3月底的数据,于4月最后一个交易日收盘后实施定期调整。
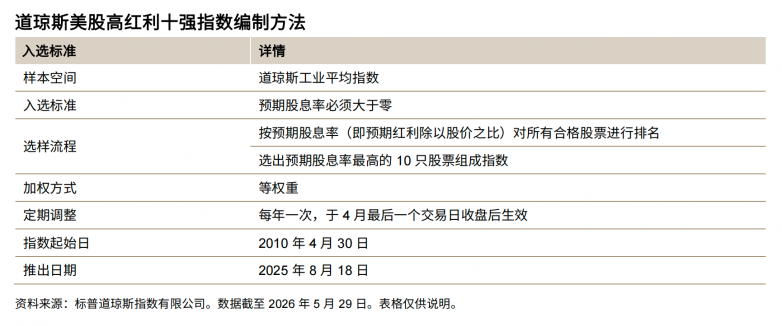
红利预测来自标普全球市场财智,结合基本面研究、公司新闻、市场动态与分析模型形成。预期信息能够为选样提供参考,但不等同于确定的未来分红。
二、总收益的差异,来自红利与再投资
对2010年4月30日至2026年5月29日的历史分析显示,道琼斯美股高红利十强指数复合年化总收益率为13.25%,道指为12.56%。
但在价格收益方面,该指数的复合年化价格收益率为9.06%,低于道指的10.01%。
较高的红利和红利再投资抵消了其在价格收益方面的相对劣势。这也说明,只看股价表现,可能无法完整理解红利策略的长期收益来源。
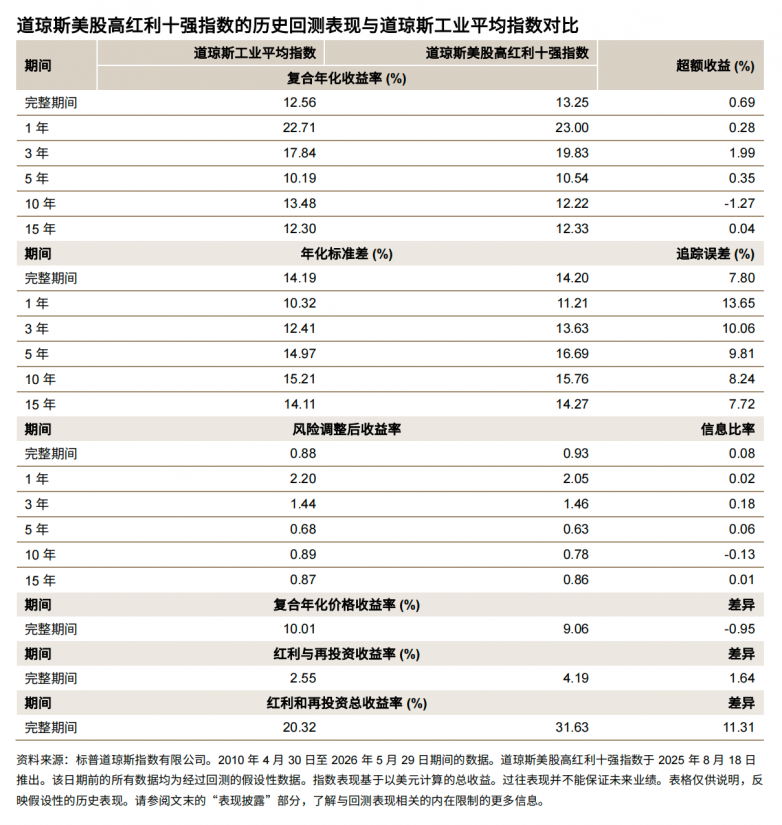
不过,完整期间略占优势,不意味着所有期限都占优。该指数在1年、3年、5年和15年标准表现期内跑赢道指,10年期则落后。
三、防御特征,也有适用边界
按道指单月涨跌划分,该指数在下跌月份跑赢道指的比例为55.74%,高于上涨月份的44.70%。
研究还分析了四次重大市场回撤,该指数在这些阶段均跑赢道指,但自身仍可能出现损失,且不同阶段的相对抗跌幅度存在明显差异。
在部分持续上涨阶段,该指数则落后于道指。例如,2011年10月至2018年9月,道指累计上涨188.71%,该指数上涨172.93%。
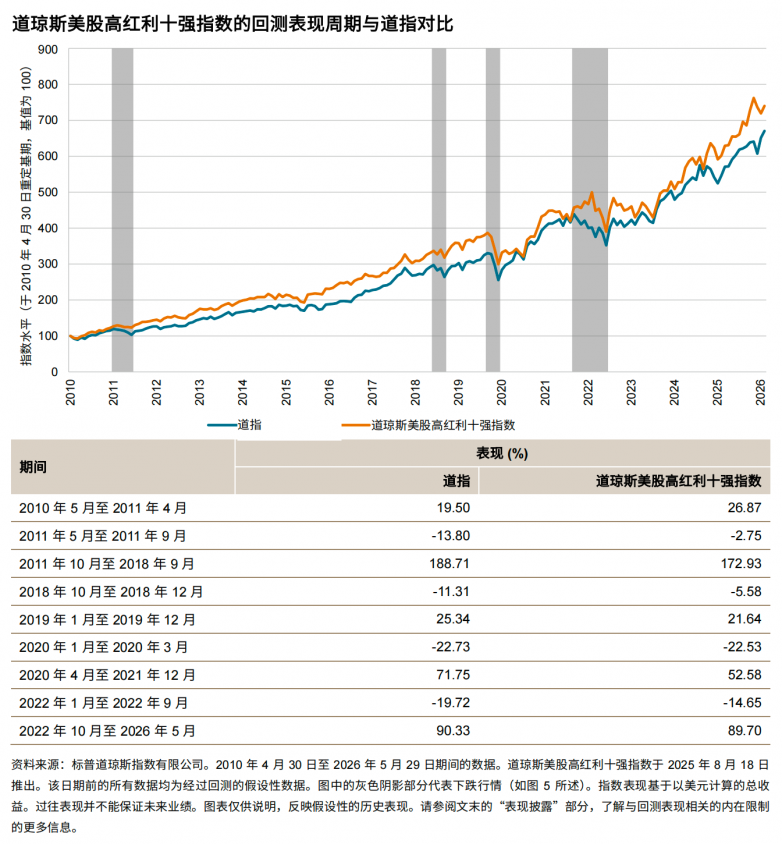
防御性因而需要放在具体市场环境中理解,不能视为保本或持续跑赢的保证。
四、股票上涨,为什么仍可能退出指数?
强生公司的案例说明了股息率排名的变化。
2025年3月31日至2026年3月31日,强生股价上涨接近50%,预期红利增长约4%。由于股价增幅更大,预期股息率下降,该股最终在2026年4月定期调整时被剔除。
这一结果并不必然代表公司经营恶化,而是反映了红利相对于股价的变化,以及既定选样规则的执行。
理解高股息策略,既要看红利水平,也要看价格、选样方法和市场周期。
想进一步了解这项经典策略的现代化构建方式?可前往标普道琼斯指数官网阅读《现代“狗股策略”:道琼斯美股高红利十强指数简介》完整文章,并注册订阅,接收更多后续文章与市场洞察。
*本文仅为参考,不构成投资建议。仅供机构投资者使用,不适用于零售投资者。请阅读我们的免责声明。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”