得州翻蓝,AI基建链一夜重定价
中期选举落定后的第一个完整交易日,道指大涨逾 1500 点,费城半导体指数却下跌逾 3%——市场没有整体为横扫定价,而是把企业分成了两类。
2026 年 11 月 5 日
核心判断:市场没有整体为横扫定价,而是把企业分成了两类。一类受益于利率下行与消费景气,一类暴露在数据中心审批风险之下。这是数据中心审批风险第一次被集中定价,价格给出的分层比预想更清晰。
中期选举结果落地后的第一个完整交易日,美股走出了一年内罕见的分化行情:道琼斯指数上涨 3.03%,收于 53356.12 点,单日上涨约 1570 点,为 2025 年 4 月以来最佳单日表现;标普 500 涨 1.58%,纳斯达克涨 1.44%。苹果涨 5.31%,股价创历史新高,市值重回 5 万亿美元上方,重登全球第一;微软、亚马逊分别上涨 6.68% 和 6.12%。
同一天,费城半导体指数下跌 3.13%。电力供应商 Vistra 跌超 13%,液冷设备商 Vertiv 跌 12.89%,电力设备商 GE Vernova 跌 11.5%;存储与光通信板块全线下挫,希捷跌超 8%,闪迪跌 7.91%,美光跌 7%,Ciena 跌 9.28%;云算力运营商 CoreWeave 跌约 9.5%,算力运营商 Hut 8 跌近 23%。
表 1 11 月 4 日美股盘面分层
板块 / 资产 |
当日表现 |
幅度 |
定价逻辑 |
|---|---|---|---|
道琼斯指数 |
+3.03% |
▇▇▇ |
不确定性消散,利率与油价下行利好消费与借贷方 |
标普 500 |
+1.58% |
▇▇ |
同上 |
大型科技(苹果、微软、亚马逊) |
+5%~+7% |
▇▇▇▇▇ |
现金流资产,受益于利率预期回落 |
费城半导体指数 |
-3.13% |
▇▇▇ |
AI 基建建设时间表面临重估 |
电力与电力设备(Vistra、Vertiv、GE Vernova) |
-11%~-13% |
▇▇▇▇▇▇▇▇▇ |
数据中心审批暂停,新增电力需求顺延 |
存储与光通信(希捷、美光、Ciena) |
-6%~-9% |
▇▇▇▇▇▇ |
买方集中于数据中心,需求时间表后移 |
云算力运营商(CoreWeave、Hut 8) |
-9%~-23% |
▇▇▇▇▇▇▇▇▇▇▇▇ |
高杠杆依赖融资,审批延迟直接威胁扩张计划 |
原油 WTI / 布伦特 |
-8.29% / -8.67% |
▇▇▇▇▇▇ |
伊朗战事降级预期,阿联酋新增绕开霍尔木兹的输油管道 |
黄金 COMEX |
+3.37% |
▇▇▇ |
降息预期升温,叠加 AI 链避险资金 |
注:以上为 11 月 4 日美股时段收盘口径。幅度列为涨跌幅的示意长度(约 1.5% 对应一格),非精确比例;红为上涨、绿为下跌。道指涨幅 3.03%(约 1570 点),不同数据商对点数统计略有出入(1569–1575 点)。
一、民主党拿下得州,13 吉瓦数据中心面临延期
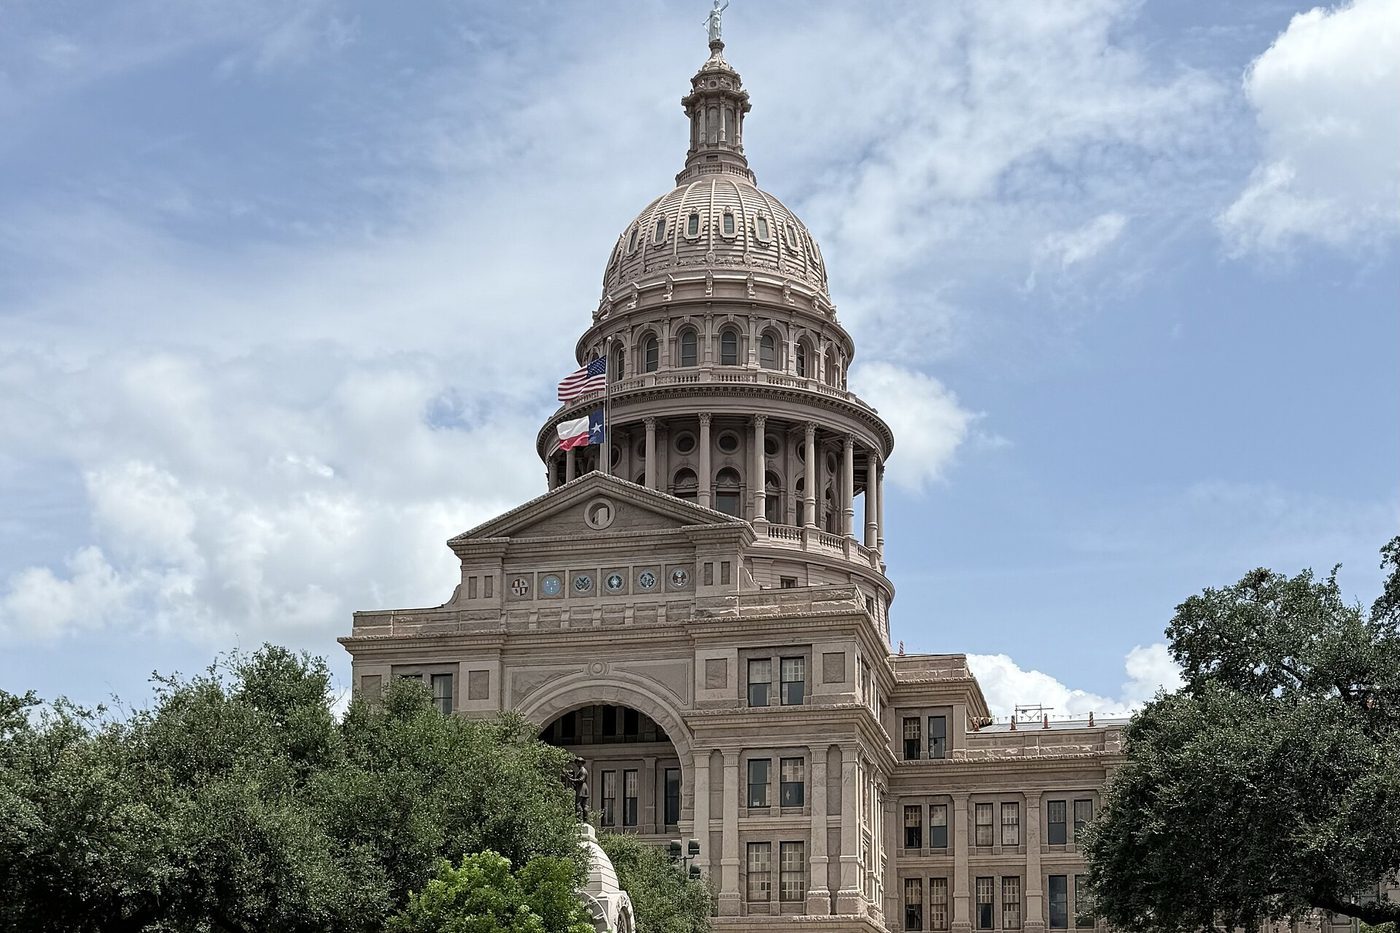
得克萨斯州议会大厦,州议会掌握数据中心审批的立法与执法权。图:维基共享资源,摄影 Farragutful,CC BY-SA 4.0
分化源于一个具体的州。
民主党候选人 Gina Hinojosa 以约 52.8% 对 45.7% 的得票率击败共和党现任州长阿博特,成为得克萨斯州 30 余年来首位民主党州长。她的核心竞选承诺是:立即暂停新数据中心审批,重新审视数据中心对电力、水资源和地方基建的影响。
这笔账有多大,投行在选后数小时内就给出了测算。高盛估计,得州约占全美规划数据中心容量的 25%;研究机构 SemiAnalysis 的口径是,得州占美国 2030 年预期上线算力约四分之一。把佐治亚、俄亥俄、内华达、密歇根等同样翻蓝或民主党完全执政的州加在一起,高盛援引 Cleanview 数据测算:可能收紧监管的各州,合计约占美国规划数据中心容量的 45%。
工期要拖多久,机构同样给出了测算。研究机构 GLJ 指出,得州约 13 吉瓦的数据中心装机直接暴露在政策风险下;已经拿到电力指标、但尚未取得州级环保许可的项目,工期将延后 12 至 18 个月。
实际上,Hinojosa 当选本身就是个意外,这也难怪市场迅速给出了定价。预测平台 Polymarket 在 10 月中旬给 Hinojosa 的胜选概率仅 24.5%;美国银行选前报告称,几乎没有证据显示股市已对得州州长易主定价。一夜之间,这部分从零定价变成负定价。
另外,审批收紧并非始于选举。今年 8 月,得州州长阿博特已下令对互联队列中的数据中心展开审计;9 月下旬,州环境质量委员会暂停所有数据中心许可审批。选举改变的是收紧的性质:它从一届政府的行政措施,变成州级立法与执法的长期方向。
二、审批卡住第一环,电力与存储跌得最深
数据中心机房。数据中心的审批、电力与建设节奏,直接决定上游设备与算力服务商的收入时间表。图:维基共享资源,NOIRLab/NSF/AURA/T. Slovinský,CC BY 4.0
要理解板块分化的顺序,先看一座数据中心的建设流程:拿到许可和土地,接通电力,建厂房与冷却系统,安装服务器与网络设备,最后交付算力。审批卡在第一环,后面每一环的支出与收入都要顺延。
这解释了跌幅的排序。电力与电力设备商跌得最深(Vistra、GE Vernova、Vertiv),因为它们的新增订单全部排在审批之后;存储与光通信次之(美光、希捷、Ciena),它们的产品最终还是装进数据中心,需求时间表后移但存量订单尚在;云算力运营商跌幅最陡(CoreWeave、Hut 8),因为这类公司高度依赖债务与股权融资支撑扩张,建设一旦延迟,融资成本先于收入到来。最脆弱的公司,未必是资本开支最大的一方,而是依赖外部融资的那一方。
大盘的上涨与 AI 基建的深跌并不矛盾,两者是同一笔账的两面。民主党横扫压低了财政扩张与油价,通胀预期回落带动降息预期升温,直接利好现金流稳定、对利率敏感的苹果、微软与亚马逊。资金没有离开股市,它从“建设时间表”挪到了“现金流”。
估值的变动同样剧烈。据市场测算,按未来 24 个月混合盈利口径,费城半导体指数市盈率已降至约 12 倍,接近 2022 年水平;英伟达前瞻市盈率约 10 倍,为 2013 年以来最低。市场在定价一种可能性:2027 年的盈利可能就是这轮周期的顶部,因为资本成本与审批会限制扩张速度。
EBC分析师认为,昨夜的分化说明市场并未否认 AI 需求,它怀疑的是需求兑现的时间表。对产业链而言,审批延迟意味着 2027 至 2028 年的收入确认后移,估值随之下修;对利率敏感资产而言,同一事件是利好。后续判断的关键变量有三个:得州新州长上任后的首份行政令覆盖范围、已获许可项目的实际推进节奏、以及超大规模云厂商 2027 年资本开支指引的调整方向。
三、得州交接后的首份行政令,决定暂停令的范围
表 2 未来关注三个方面
关注方面 |
可能出现的情况 |
带来的结果 |
|---|---|---|
得州政权交接后的首份行政令 |
暂停令覆盖全部新建项目,或仅限部分类别 |
覆盖越广,13 吉瓦装机延期越多,上游设备与算力服务商的收入确认越晚 |
12 月前后云厂商的资本开支表态 |
下调或延后 2027 年开支;或反向前置开支、抢锁电力与许可 |
前者压低设备订单预期;后者说明厂商宁可抢资源也要保进度,审批风险被重新定价 |
周五(11 月 6 日)10 月非农 |
新增就业偏弱,降息预期升温;偏强,预期回落 |
决定大盘这轮涨势能否延续,也决定 AI 链估值修复所处的利率环境 |
注:45% 为高盛援引 Cleanview 数据对可能收紧监管各州规划产能占比的估算,口径为规划中的新增容量。
结语
中期选举之夜,市场先用一小时恐慌,再用一夜完成分层:把 AI 这笔大投资拆成了“谁的现金流”和“谁的建设时间表”。需求没有被否认,被重新定价的是兑现它的路径。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”