奢侈品大店,逐渐成为商圈新一代主力店新贵
——UNIBUY奢侈品奥莱创始人刘平军先生:以“千店千面”重构奢侈品新零售新生态
11月4日上午,观点网2026观点商业年会零售消费峰会在上海召开。UNIBUY奢侈品奥莱创始人刘平军先生出席并发表主题演讲,提出奢侈品大店正逐渐成为商圈新一代主力店新贵,UNIBUY以“千店千面”重构奢侈品新零售新生态。在年会现场发布的“观点指数·2026年度商业地产表现”评选中,UNIBUY奢侈品奥莱入选“2026年度奢侈品新零售创新品牌”。
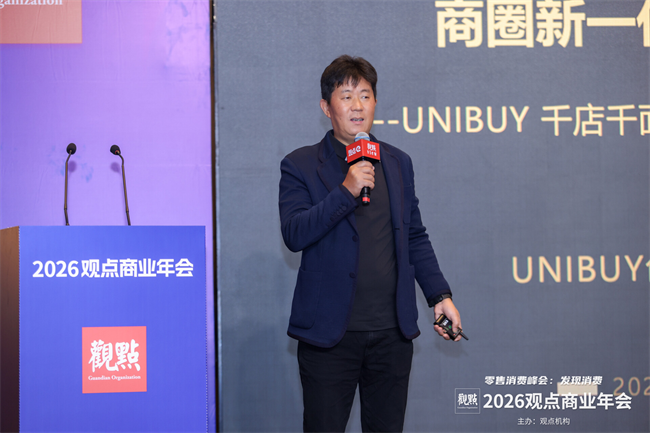
图1 UNIBUY奢侈品奥莱创始人刘平军先生发表主题演讲
一、逆势扩张:一年新开面积超2万㎡
刘平军先生介绍,UNIBUY今年新开门店面积超过2万㎡,单店多在2000至3000㎡,已开出的最大单体门店超过4000㎡。这些门店中,境内门店单店投入通常在两三千万元起步。扩张节奏仍在加速——目前在洽谈、即将开出的储备面积有十几万㎡,明年计划开到5至10万㎡。
这组逆势扩张的数字,出现在一个并不宽松的行业周期里。2026年的存量商业正面临双重挤压:一边是增量开发落幕,上海人均商业面积已达3.2㎡,是东京的3倍、香港的2.5倍,非核心商圈643万㎡存量物业空置率持续承压;另一边是奢侈品牌正价店在购物中心渠道的开关店比跌至0.58,“撤了就补不回来了”成为招商一线最真实的焦虑。
二、“经营第一”:可自由组合的货盘,与甲方缺失的运营杠杆
支撑上述扩张的,是品牌组合的高度可控性。刘平军先生介绍,UNIBUY经营的国际知名品牌有300多个,品类涵盖箱包、服装、鞋履、配饰、太阳镜、钟表、美妆和高端运动户外八大类。品牌、品类与价格带可以自由组合,当季新品、奥莱系列与1至2折的品牌尾货灵活搭配。以重庆门店为例,3100㎡的空间里可配120个品牌,还能随季节和消费需求动态调整。从货品结构看,门店货品中20%为当季新品,80%为品牌过去一两季内的尾货,全场1折起、多为1至6折(与中国专柜市场零售价相比)。
“品牌(专柜)永远是品牌(调性)第一、经营第二,而我们UNIBUY奢侈品奥莱是经营第一。”刘平军先生在演讲中直言。
他举例说,有的A类商业体付出高额成本才引进品牌,但这类品牌调性强势,往往很难配合商场的品类折扣与营销动作。在他看来,把“经营”放在第一位,意味着甲方交给UNIBUY的不是一个“等着品牌方发货”的租户,而是一个自带货品调配权、定价权和运营节奏的经营主体。
值得注意的是,甲方真正的痛点往往不在招商阶段,而在开业之后。引入传统品牌专柜,货品由品牌方控制、折扣由品牌方决定、营销节奏由品牌方主导,商场能做的只剩收租和做活动;销售下滑时,甲方没有任何工具可以干预——货不是你的,定价权不是你的,连调场的空间都有限。
“经营第一”的意义正在于此:它把货品调配权、定价权和运营节奏交回给经营方。80%尾货、1折起、1至6折的价格带,意味着门店可以按商场的档期与客群主动做动作;品牌可自由组合,意味着120个品牌的空间能随季节更换;单店两三千万元的投入,则意味着经营方与场地方的利益被长期绑定。本质上,这是把折扣零售的“机会性采购”能力嫁接到甲方的物业上,风险结构也随之改变——从“品牌撤了怎么办”,变成“这个合作方能不能持续拿到好货”。
他同时给出参照系:美国以折扣零售起家的T.J.Maxx,市值已达1800亿美元,核心能力是全球拿机会性订单,奢侈品品牌方尾货的拿货折扣在0.5折到1折之间,拿货门槛是一次数万件。“UNIBUY希望做一个中国奢品版的T.J.Maxx。”刘平军先生说。
三、AI+新媒体矩阵:25万元坪效的支撑
坪效是刘平军先生衡量门店价值的核心指标。他透露,公司有门店做到年度25万元/㎡的坪效,内地门店平均坪效约5万元/㎡,而行业及格线是2至3万元/㎡。他坦言查了数据才知道25万元“还是很高的”。
纯靠线下零售打法几乎不可能做到这一点,因为奢侈品客单价高而消费频次低:内地客单价约3000多元,香港、澳门约一万多元。支撑来自线上——UNIBUY通过AI+新媒体矩阵精准引流、到店转化,与多数商业体做本地生活、买流量的漏斗逻辑不同,走的是用细分内容触达细分人群、再把客户带到店里的路径。
目前公司门店已有17家(其中港澳5家,内地12家)、营收规模不到20亿元,内容新媒体团队却有八九十人,刘平军先生称之为企业的“奇兵”。他给团队立的规矩是营销投流费用始终为零,靠内容创新做爆款引流,考核的是爆款率:“如果说流量是花钱去买的话,它一定不是本事,谁都有,也不会成为企业的核心竞争力。”
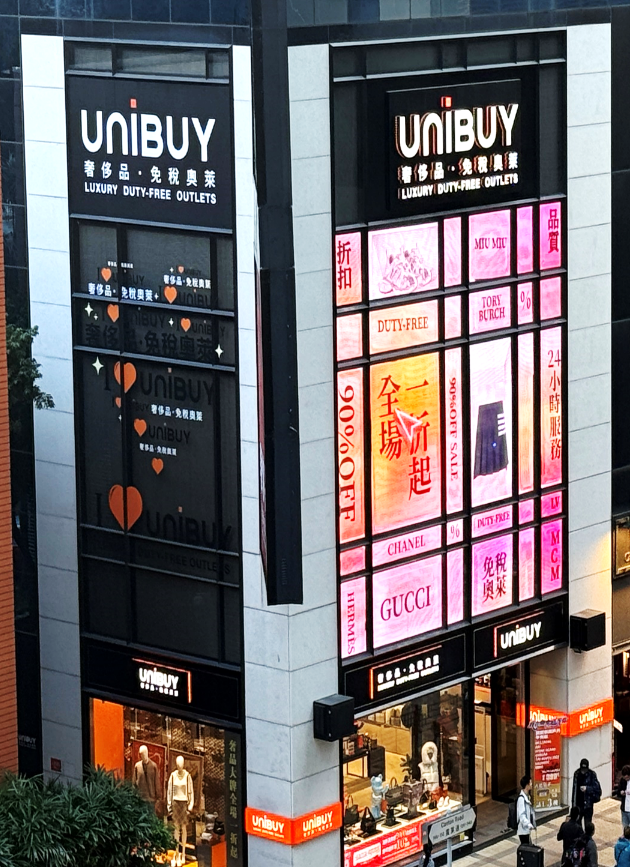
图2 UNIBUY奢侈品奥莱香港海港城广东道店
为这件事,公司还付出了组织成本。这类人才在北京难以招齐,UNIBUY最终把总部从北京迁到杭州,借当地的流量基因与创新人才土壤搭起团队。在刘平军先生看来,这门生意难在持续迭代:一个爆款很快会被淹没,没有一段内容可以吃很久,需要同时理解商业、消费者与平台规则。
四、落地版图:从港澳核心地段到县域百货
演讲披露的项目清单,覆盖了不同能级的商业体,也构成了甲方选择的样本。
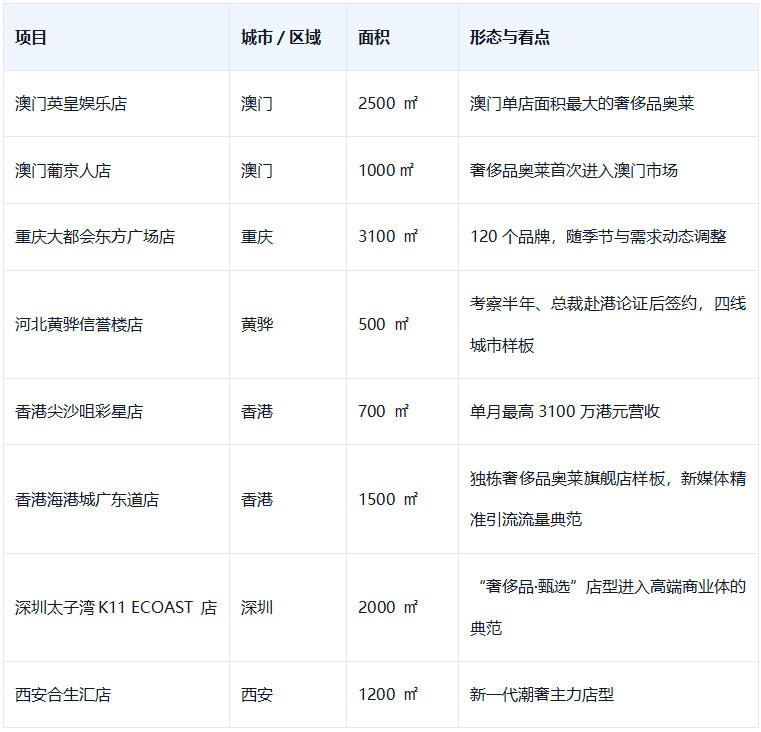
表1 UNIBUY 2026年部分落地项目(据演讲内容整理)
这些项目的共同点在于:甲方不是在“招商填铺”,而是在选一个能重新定义场子气质的锚点业态。从澳门、香港的核心地段,到河北黄骅这样的人口仅30万的四线城市,UNIBUY的店型在同一条供应链底盘上完成了分层落地。
五、17家门店与四条店型线
脱胎于欧派国际集团奢侈品供应链批发与电商业务的UNIBUY,2023年转向线下折扣零售,目前已在香港、澳门及内地多个城市布局17家门店,形成“UNIBUY SELECT奢侈品·甄选”、“UNIBUY奢侈品奥莱”、“UNIBUY MINI奥莱”“UNIBUY品类奥莱”等四条店型线,覆盖高端购物中心、百货商城、城市奥莱与街区型点位。
其运营结构由三段构成:线上内容为线下引流,线下门店承接体验、成交与售后,线上云仓共享百亿货值,全国门店货品皆可调拨共享,实现“所有人卖所有的货”。
在年会现场发布的“观点指数·2026年度商业地产表现”中,UNIBUY奢侈品奥莱入选“2026年度奢侈品新零售创新品牌”。入选理由称,该品牌“把电商的获客本能装进线下奢侈品折扣零售之后,长出了一套与传统奥莱不同的运营节奏”,通过奢侈品大店、千店千面,重构奢侈品新零售新生态,逐渐成为商圈新一代主力店新贵。
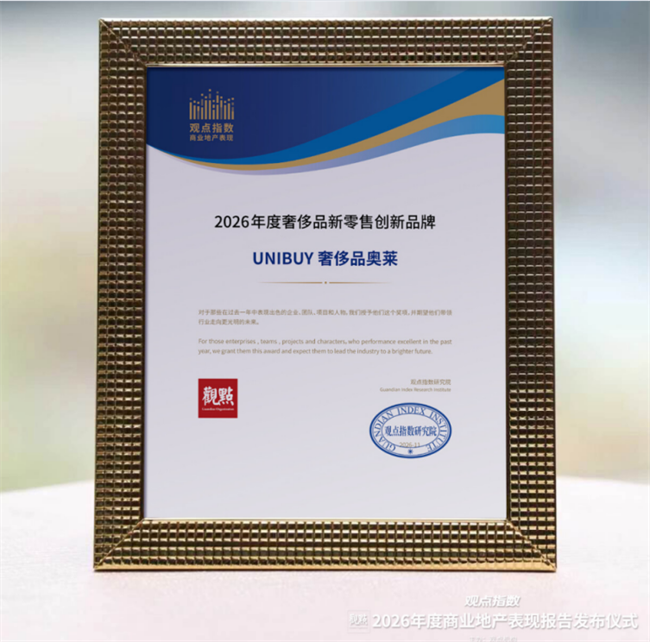
图3 UNIBUY奢侈品奥莱荣获观点网商业年会“2026年度奢侈品新零售创新品牌”
六、招商清单的“必选项”
趋势的方向并不模糊。2026年一季度重点奥莱销售额同比增长19%、客流增长22.4%,而同期购物中心奢侈品正价店仍在净撤出。当正价店收缩与折扣业态扩张同时发生,奢侈品奥莱正在成为存量商业极少数能够同时解决“调性”“引流”“坪效”三个问题的必选项。
对甲方而言,问题已经不是“要不要考虑奥莱业态”,而是在行业窗口期内,能不能找到那个自带流量系统、自带经营能力、且已被一批区域龙头百货验证过的合作方。一个能把“经营第一”落到货品和定价上的合作方,在2027年的招商清单上,并没有那么多替代项。
从“招商填铺”到“选择锚点业态”,甲方评估标准的迁移,或许比单个品牌的扩张速度更能说明行业的走向。
七、双轮驱动,开启新篇章
对UNIBUY奢侈品奥莱自身来说,下一步是把这套已被验证的单店模型复制到更多城市。据了解,UNIBUY奢侈品奥莱已在国内启动全国范围内的城市合伙人、联营及加盟合作,有志于长期在奢侈品领域深耕的朋友,可以多种方式加入UNIBUY全国布局体系中,共同发展,共享成果;
同时UNIBUY 也在以港澳门店为基点,不断推进国际化布局,开启新篇章。目前在东南亚、中东市场已进行初步拓展,将通过当地城市合伙人深耕本地市场,相信不久就能传来重磅讯息。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”