商业REITs扩容窗口期,新城控股的吾悦广场为何能先拿到船票
商业不动产REITs的扩容节奏在2026年明显加快。首批消费基础设施REITs挂网之后,商业不动产REITs试点随之开闸,房企参与证券化的通道从单一路径向多层次铺开。窗口打开意味着机会,也意味着筛选。不是每一座购物中心都能被装进REITs的资产包,底层资产的现金流成色、运营的连贯性、资产池的厚度,都在被重新审视。早年间,王振华就说过一句话:“做成功一件事不难,难的是把一件事情坚持做好。”放在当下的语境里,这句话指向的恰是吾悦广场在过去数年间反复打磨的那件事:让一座购物中心持续产出可预期的租金,而不是在开业当天完成一次性的亮相。
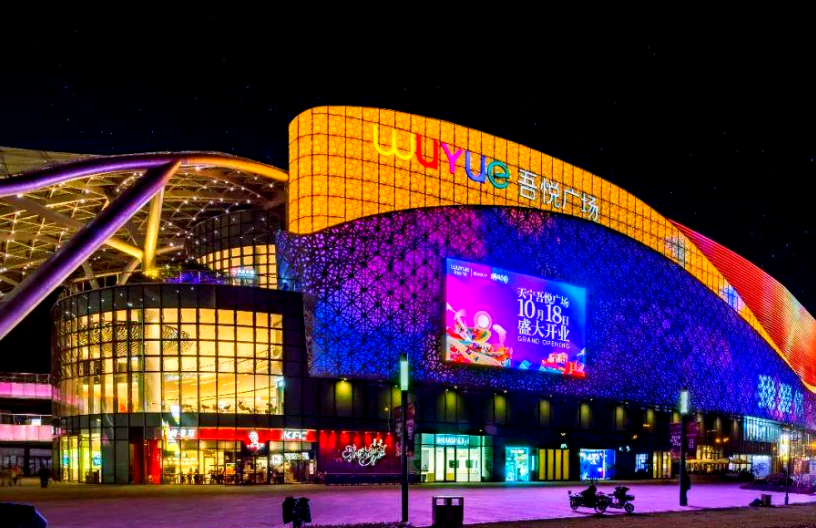
广发新城吾悦商业REIT的募集结果提供了一个观察切口。这只产品公众认购倍数约30倍,网下拟认购倍数超过8倍,底层资产是常州天宁吾悦广场与南通启东吾悦广场两座购物中心。两座广场本身并不带有特殊标签,资本看中的是它们背后那个更大的底盘:新城控股旗下超过180座已开业吾悦广场构成的运营体系。单座项目的租金曲线可以被包装,但一百多座广场长期维持在高位的出租率很难被粉饰。吾悦广场整体出租率保持在98%附近,空铺去化周期短于行业常见水平,商业板块贡献的收入占比与毛利占比已经形成了清晰的权重。这些数字不是某一年的脉冲,而是运营动作反复循环之后沉淀下来的结果。
把出租率“养”出来,而不是靠招商“冲”上去,是这套体系的一个关键分野。吾悦商管推行的“经营五步法”——建好空间、组对内容、找到品牌、做高销售、分享收益——将招商从依赖个人经验的判断,转化为可拆解、可复制的流程。前置规划与主动招调在租约到期之前就已经启动,品牌储备与比选先于空铺出现。租金制度上,“固定租金与抽成租金取高”的安排把商场收入与商户经营表现绑在一起,商户销售走高,租金随之抬升;商户承压时,固定部分提供底线。覆盖零售、体验、餐饮三大类、二十余个二级业态和一百五十余个三级品类的标准化品类框架,则让每一个吾悦广场在进入具体城市时,先回答“本地缺什么”,再决定“招什么”。超过3.2万家的合作品牌资源和“悦链计划”所绑定的代理商网络,进一步缩短了新项目从开业到稳态的爬坡周期。这套流程并不依赖某一座广场的区位红利,它更像一条可以沿着不同城市能级铺开的产线。
资本市场的定价坐标也在移动。过去房企的估值锚落在土地储备的规模与结构上,土储被视为未来销售的燃料,估值围绕可供开发面积展开。REITs把另一条线索推到前台:一座商业资产值多少钱,越来越取决于它每年能产生多少可分配现金流,而不是它在资产负债表上以成本法记录的账面值。
广发新城吾悦商业REIT的发行,本质上是对常州天宁与南通启东两座广场做了一次公开的市场定价,而定价的依据正是它们已经跑通的租金流。新城控股在此前已经通过机构间REITs完成了扩募,公募与机构间两条通道并行,资产池的筛选标准指向同一个方向:租金现金流稳定,指标匹配监管要求。
当资产可以被反复装入REITs平台并接受二级市场的检验,房企的估值逻辑就从“有多少地”滑向“有多少能持续产生现金的运营单元”。这个切换的前提并不复杂:运营能力需要被数据验证,现金流需要被时间验证。缺少其中任何一项,REITs带来的只是一次性的资产出售,而不是持续的估值重估。
王振华还曾把新城控股的企业使命归结为“让幸福变得简单”。这句话放在商业地产的市场环境里,指向的并非某种抽象的情怀,而是一座购物中心在日常运营中减少空铺、稳定品牌、让周边居民愿意反复走进来的具体状态。
长期主义与产品力的关系,恰恰体现在这里:长期主义不是等待时间给出答案,而是在足够长的时间里把同一套运营动作做到不走样;产品力也不是开业时的空间呈现,而是空间被使用、被复用、被持续付费的能力。REITs扩容打开的窗口,给那些已经把运营动作跑成肌肉记忆的资产提供了一条更短的资本化路径。吾悦广场先拿到船票,原因不在窗口本身,而在窗口打开之前,那件“坚持做好”的事已经做了足够久。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”