43家机器人企业,为什么齐聚一家“扫地”公司?答案藏在深圳这场大会里
43家机器人企业,为什么齐聚一家"扫地"公司?答案藏在深圳这场大会里
——当"产品强、场景弱"成为行业心病,一家城市服务公司交出了自己的解法
一个耐人寻味的场面:10月24日,深圳,43家机器人及相关企业的代表,出现在一家城市服务公司主办的行业大会上。
他们中的不少名字并不陌生——灵心巧手、越疆科技、智平方、普渡科技、高仙自动化、擎朗智能,覆盖具身智能与商用服务机器人的热门赛道。据大会披露的统计口径,这43家参会企业合计估值超过2200亿元。
疑问也随之而来:这些企业要么在实验室里打磨灵巧手,要么在资本市场上讲具身智能的故事,为什么会齐聚在一家以环卫起家的公司门口?
答案是三个字:要场景。而这场大会,恰好把"场景"两个字,摆上了桌面。
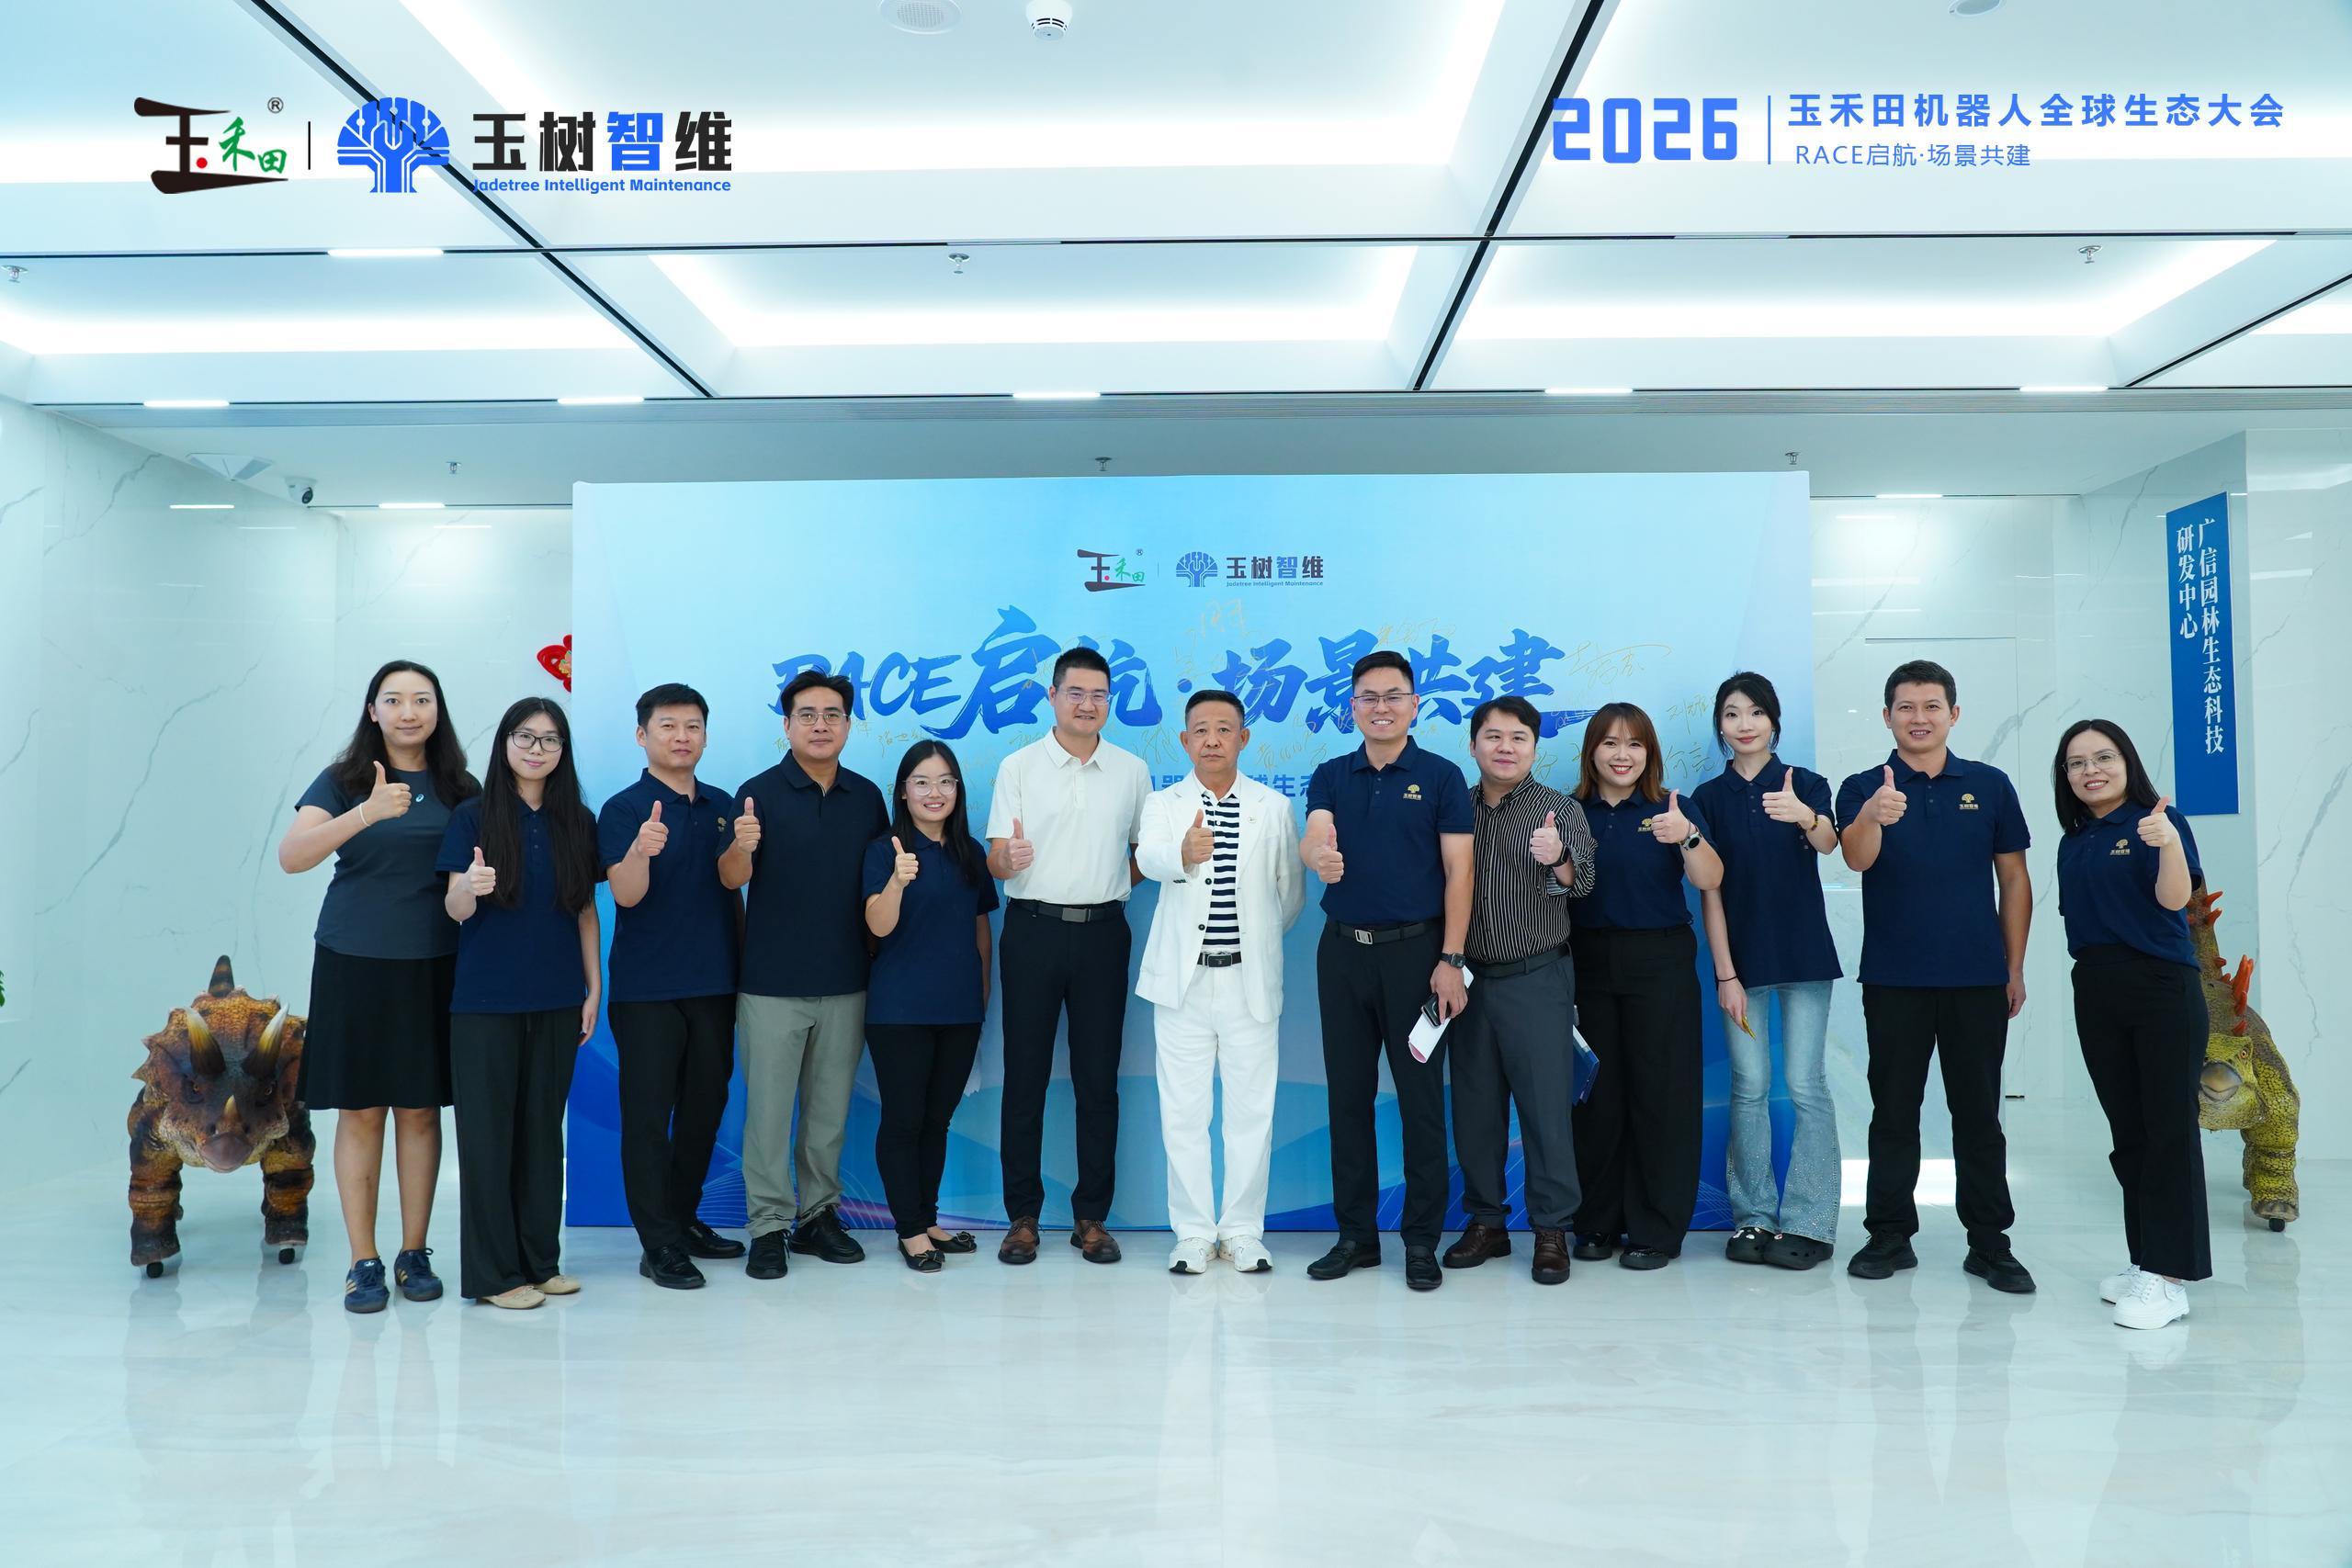
大会以“RACE启航·场景共建”为主题,打造玉禾田城市服务机器人生态圈,同步启动全国城市合伙人招募。
这是国内机器人产业一次高规格的“场景端”聚会:本次到会的43家机器人及相关企业,覆盖机器人整机、核心零部件、具身智能服务与全国渠道生态。
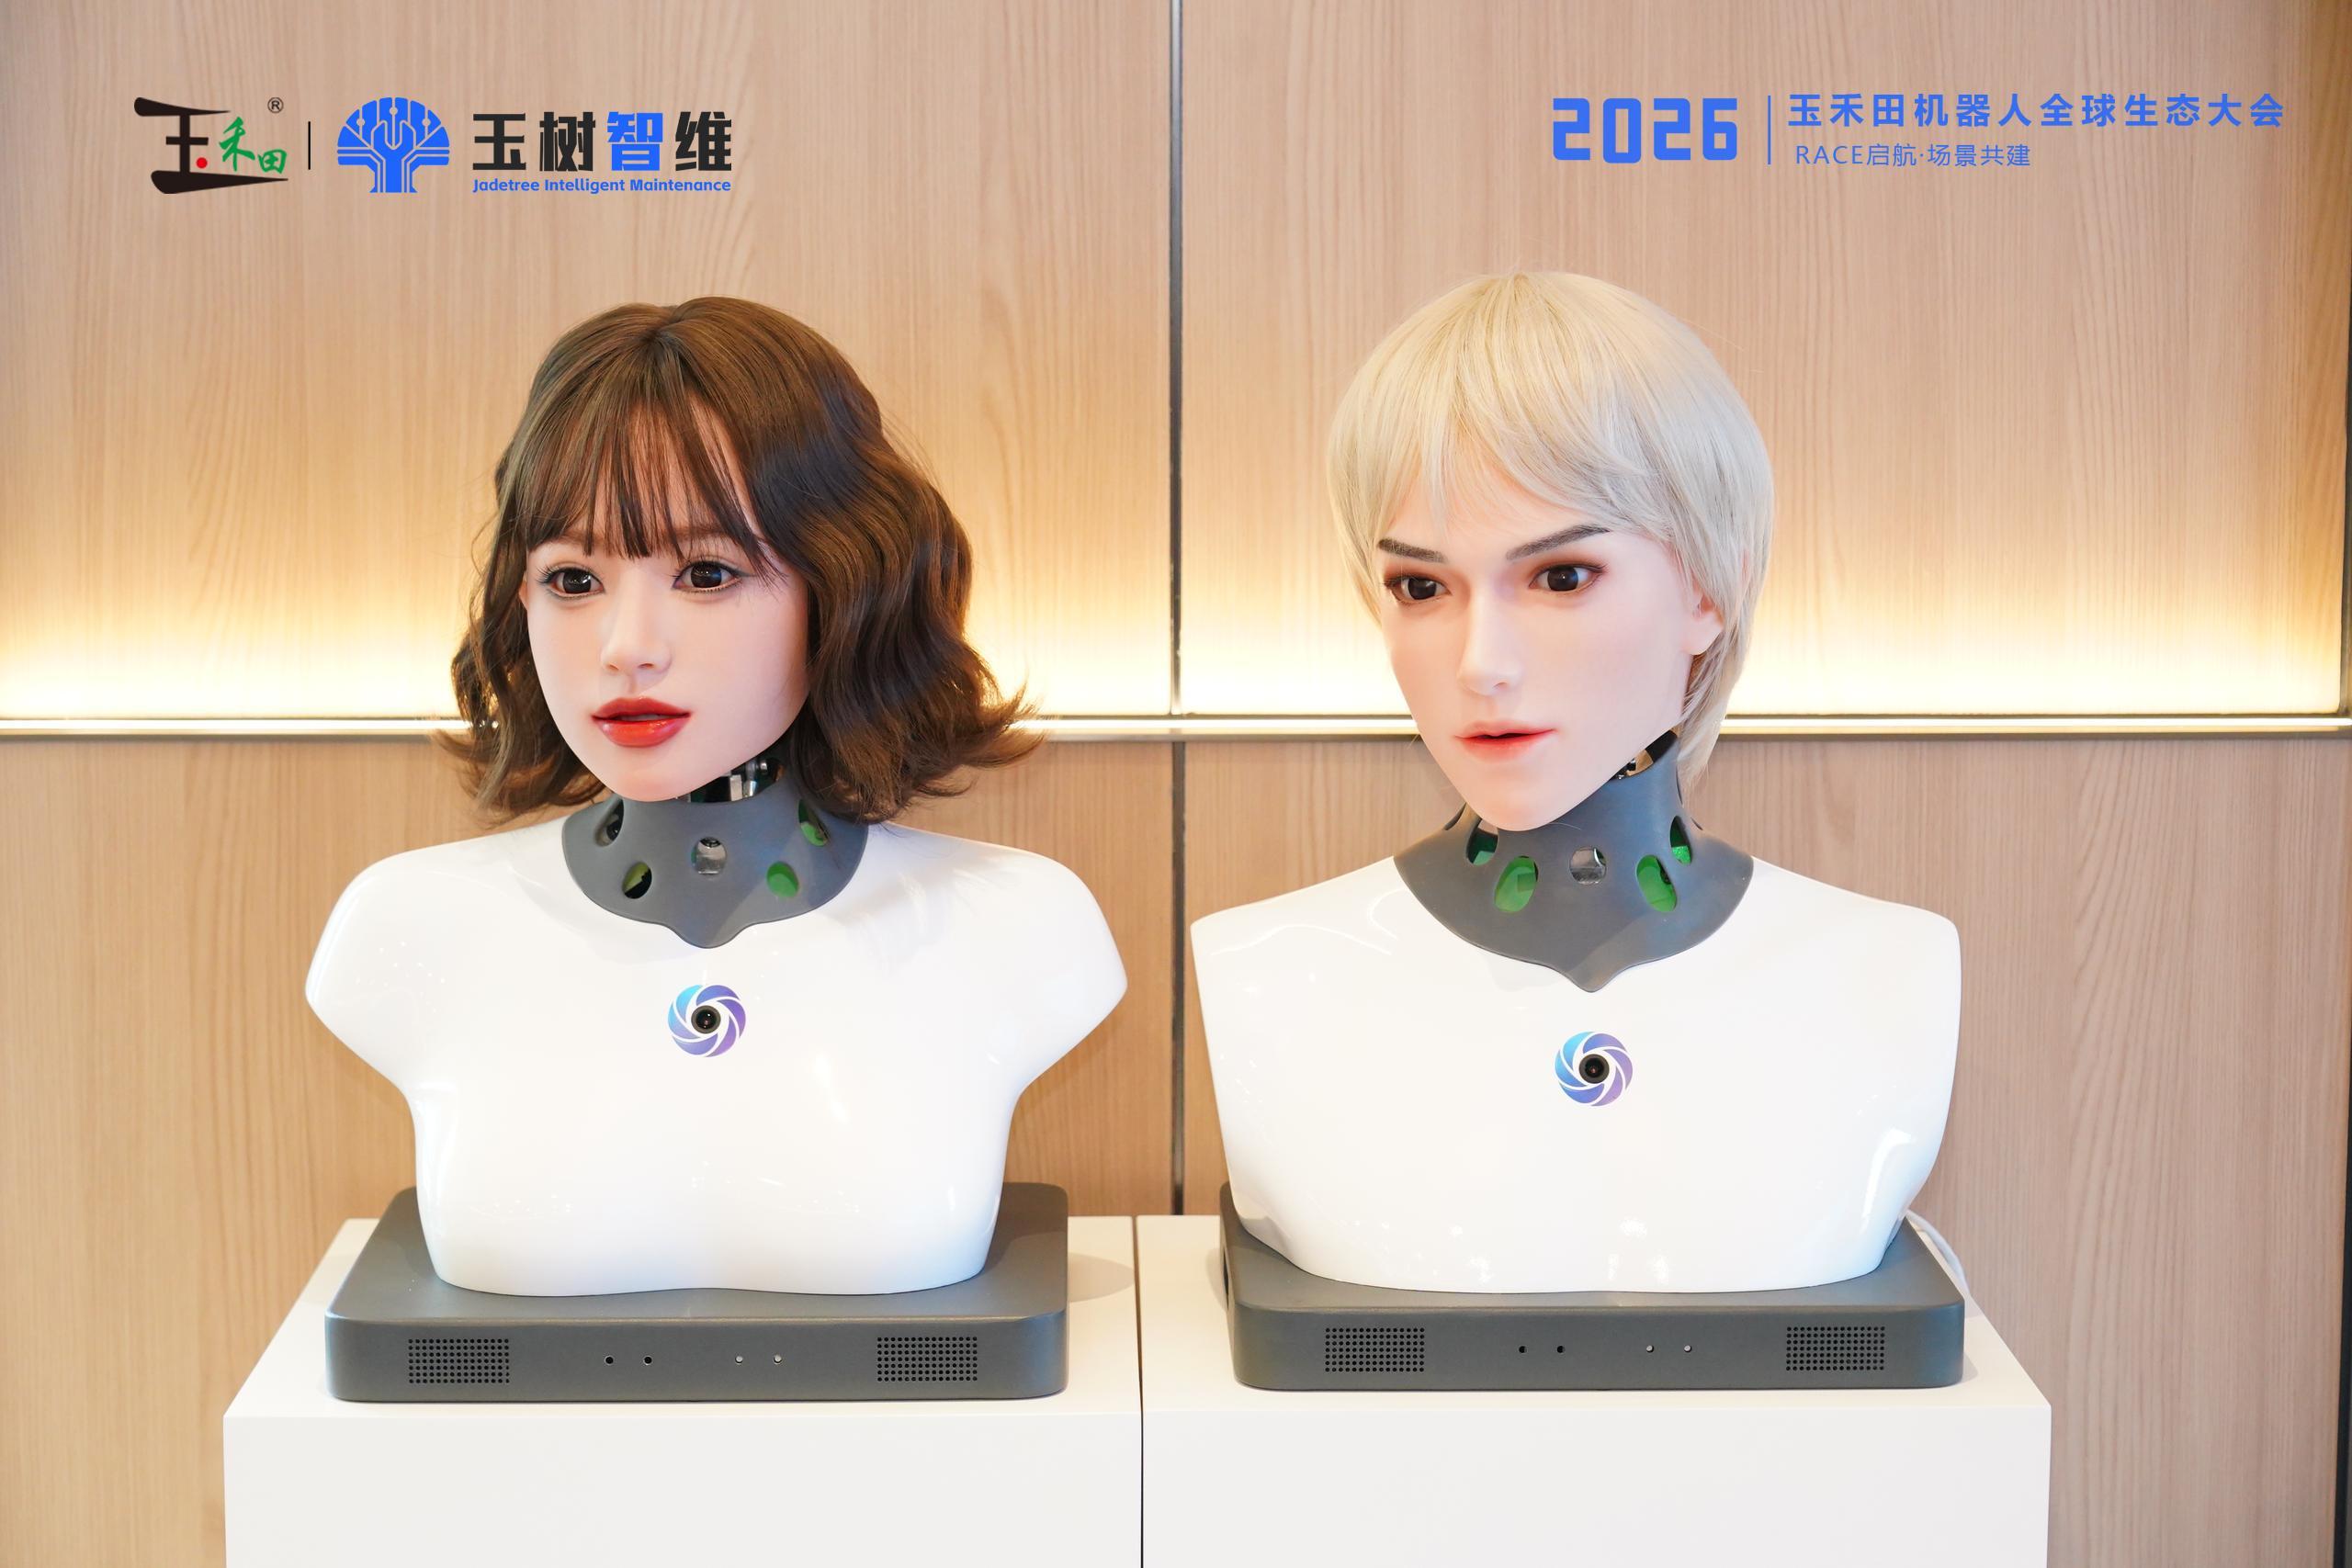
机器人整机厂商、设备渠道商、技术服务商及产业界代表100余人参会。会上,玉禾田集团一次性发布三项重磅内容:“幻玉”仿生机器人新品首发,机器人城市服务平台正式上线,启动城市RACE计划。
一、第一层答案:他们缺的不是产品,是场景
先看行业的心病。
过去几年,机器人产业的投资热度持续攀升:灵巧手能穿针了,人形机器人会翻跟头了,商用清洁机器人在展会现场跑得飞快。硬件迭代的速度肉眼可见。
但一个尴尬的事实始终存在——产品强、场景弱。硬件很好,可真正进入城市日常运转的机会很稀缺:实验室里跑一万次,不如在一个真实的大堂里稳定运行一个月;展会上的演示再漂亮,也替代不了写字楼凌晨四点的保洁排班。
行业里流传一句话:机器人企业不缺投资人,缺"第一个愿意长期用你的客户"。落地场景,成了整条产业链上最紧的那个瓶颈。
更麻烦的是,场景这件事很难速成。它不是买几块场地就能补上的短板,而是需要长年累月在城市里"泡"出来的:知道商场中庭的地面该用什么工艺,知道园区坡道对设备通过性的影响,知道写字楼凌晨作业不能吵到哪家租户。这些知识写不进产品说明书,只能在一单一单的项目里沉淀。
二、第二层答案:一家"扫地"公司的家底
再看主办方握着什么。
玉禾田集团,一家深耕城市综合服务近三十年的企业。它的"家底"听起来朴素:环卫、市政、物业、园林——都是最常见的城市服务。
但对机器人企业来说,这份家底恰恰是最稀缺的资源。
近三十年积累下来的,是真实作业场景的"全景图":不同城市、不同业态、不同地面材质、不同作业标准,以及每个项目里具体的甲方要求与作业时段。环卫与物业作业中还有大量"藏在班组长脑子里"的隐性知识——坡道与减速带如何影响设备通过性、电梯门宽与机型尺寸怎么匹配、不同业态的作业时段如何排布——这些过去靠老师傅的经验撑着,如今被整理成可执行的作业标准与运营参数。
还有那张覆盖全国的服务网络——200余家分子公司分布在各线城市,具备属地化的部署、响应与维护能力。机器人服务最怕的不是设备出故障,而是出了故障没人到场;属地网络直接决定了服务的可用性。
这些在财务报表上不太起眼的资产,在机器人行业眼里价值连城。因为机器人落地的难点从来不是"能不能动",而是"能不能在具体场景里持续稳定地干完活"——谁见过足够多的真实场景,谁就握着落地难题的答案。
三、第三层答案:一张"入口"的门票
光有场景还不够,还得把场景变成企业进得来的"入口"。这场大会给出的方案,分三步。
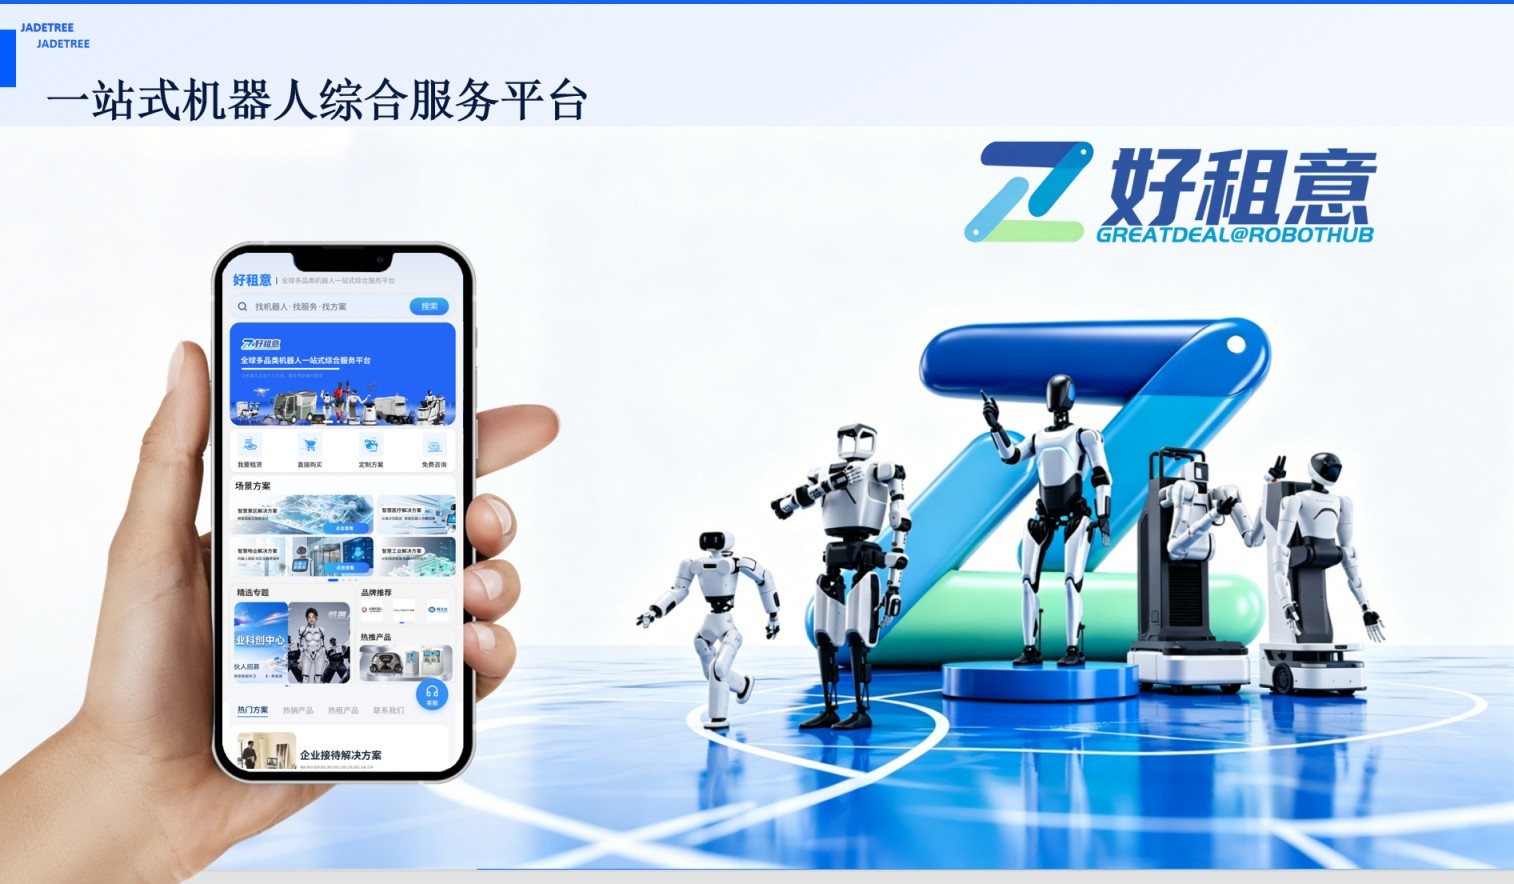
第一步,机器人城市服务平台正式上线。平台统一承载订单履约、运营中台、设备整体监控、人员调度、服务汇报前后台六大职能,客户按月付费,即可获得从选型部署到日常运维的完整运营服务——选型、部署、调度、运维、汇报,全部打包。
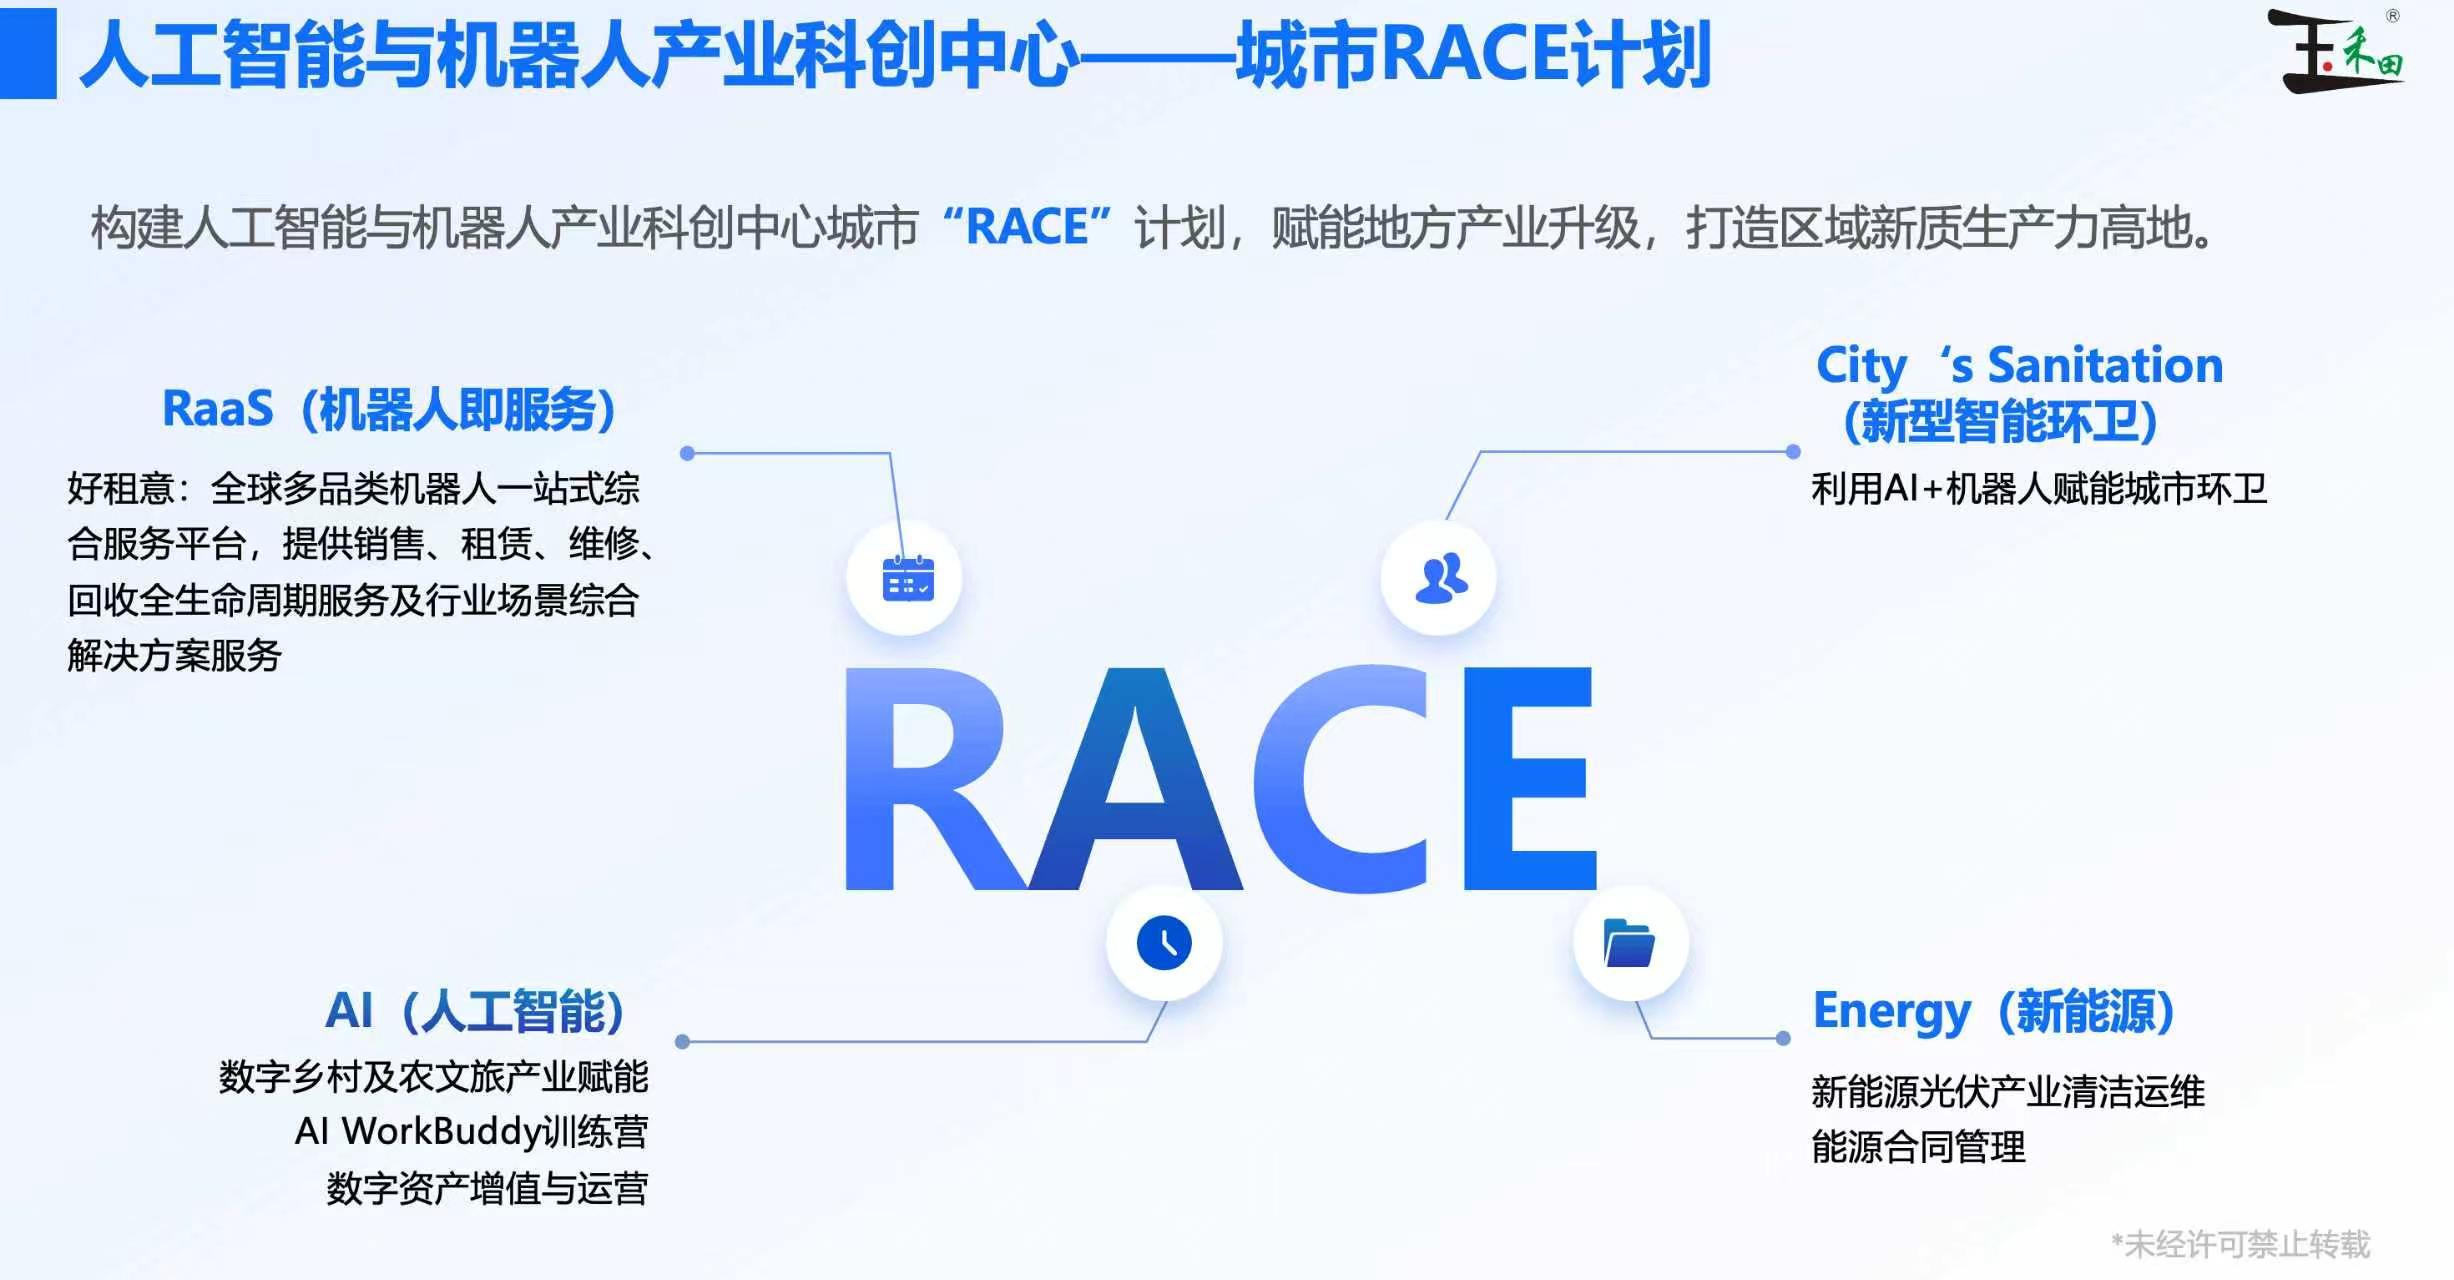
第二步,城市RACE计划同步启动,涵盖RaaS(机器人即服务)、AI(人工智能)、新型智能环卫、新能源运维四大板块,向生态企业开放场景与订单入口。对参会的厂商而言,这意味着他们不必再一家一家去敲城市的门。
第三步,"幻玉"仿生机器人首发。官方定位为具身智能仿生助理,集成超写实仿生硬件、强人工智能系统与全场景协作生态——它更像一个信号:平台承载的不只是清洁设备,而是一个完整的"机器人服务世界"。
用大会方面的说法:"玉禾田不做机器人的'甲方',而是做城市场景的'入口'。"
四、43家企业,各自打着什么算盘
43家企业到场,各自的账本并不相同。
对整机厂商,入场换到的是一条不依赖自建服务网络的出货通道——产品交给平台,平台负责适配、部署与运维,厂商专注把产品做好;对区域渠道商,这是一次从"卖设备"到"卖服务"的升级机会,挣的不再是一次差价,而是持续的运营钱;对数据与算法服务商,平台沉淀的真实作业场景,正是具身智能最渴求的训练土壤。
有意思的是这个结构的"各取所需":厂商供品、平台融景、全域落地、渠道共生——每个角色都在自己最擅长的环节变现,谁也不用越位去挣别人的钱。当"产品强"的企业遇上"场景强"的平台,中间那道壁垒,被一张门票解决了。
客户这边的算盘同样清楚。过去采购机器人,要自己选型、自己组运维、自己承担折旧风险,试错成本高;现在按月付费,服务不满意可以换,硬件迭代由平台跟——决策门槛降下来,采购这件事才真正从"项目"变成"日常"。
五、宴席的下半场:想象空间打开之后
当然,热闹的开场只是故事的上半部分。
43家企业到场之后,真正要回答的问题是:平台能跑出多少个稳定运营的项目?客户按月付费的续约率能不能站住?生态里的厂商是持续加码,还是围观一枪?
这些问题的答案,会在未来几个季度的落地项目里陆续显影。观察这场大会的后续,节奏大致是三步:先看签约——多少平台服务在城市里真正跑起来;再看续约——按月付费的客户是否愿意一直付下去;最后看生态——43家企业的合作是停在框架协议上,还是变成了具体项目里的具体分工。
但方向已经清楚:机器人产业不缺一台好机器,缺的是让好机器持续干活的场景通道;城市服务行业不缺通道,缺的是把通道变成平台的那次升级。
这场大会的价值,是把两边对上了。
当产业带遇上场景入口,这门生意的想象空间,刚刚打开。
(本文根据2026玉禾田集团机器人全球生态大会公开信息整理,文中数据均据大会披露口径,不构成任何投资建议。)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”