四川为什么还没有一个千亿县?《四川省县域经济发展报告(2026)》独家解读
四川128个县市,为什么还没有一个千亿县?《四川省县域经济发展报告(2026)》深度解读
2025年,四川128个县和县级市中,仍没有一个跨过千亿元门槛。谁会率先冲线,四川县域经济的发力点在哪里?天和经济研究所《四川省县域经济发展报告(2026)》为你深度解析。
一、 整体态势:千亿县仍属空白,经济总量与县域财力现“反差”
总量突破与门槛之困:2025年,四川经济总量达到6.77万亿元。但在全省不含市辖区的128个县和县级市中,尚未诞生一个跨过千亿元门槛的“千亿县”,目前最接近的是简阳市(全域GDP为925.57亿元)。
人口、粮食与财力的错位:2024年,这128个县市承载了全省54.3%的常住人口,贡献了75.4%的粮食产量,但其地方一般公共预算收入仅占全省的28.4%。人口与粮食大县的份量,并未等比例转化为地方财力。
二、 深层“三笔账”:透视县域经济的结构性堵点
第一笔账:存款与产业的落差(劳务输出县的资金转化)
报告识别出37个盆地劳务输出县。2024年,这些县的住户存款合计约1.53万亿元(相当于当地GDP的147%);然而,各项贷款余额仅相当于住户存款余额的69.7%。
核心挑战:外出务工带回了收入,但县域内缺乏足够承接资金的企业和项目。如何让回乡的收入拥有更多投资家乡、形成本地生产能力的机会,是强县建设的关键。
第二笔账:资源与财政的落差(资源型县域的增产不增收)
以雅江县为例,2024年其第二产业占GDP比重高达58.8%,但财政自给率却仅有21.3%。
核心挑战:大型电站等资源能带来可观的经济产出,但无法自动形成密集的本地就业,也无法冲抵高原山区高昂的公共服务和基础设施建设成本(如办学校、建道路、医疗服务等)。资源型县域亟需通过延伸产业链、培育本地检修运维和物资采购等配套业务来留住税收与就业。
第三笔账:增长与人口集聚的落差(普通人的留镇与就业理由)
报告以“第二产业占比35%”和“常住人口城镇化率50%”为两条门槛线。在128个县市中,有65个县市两项指标均未达到,暴露出部分县域产业基础薄弱、人口集聚不足的双重困境。
核心挑战:产业培育必须与老百姓的“柴米油盐”紧密结合——家门口有没有好工作、孩子上学是否方便、老人看病有无保障。只有岗位和公共服务跟上了,人口才有留下来的理由。
三、 路径抉择:告别同质化,分类施策与产业集群
沿产业走廊抱团发展:以广汉(2024年拥有410家规上工业企业)、什邡等为样本,通过融入成渝产业分工,依托产业走廊形成企业集群,为本地配套、就业和财源夯实根基。
差异化发展定位:四川各县市不能用同一套模式发展。成都都市圈县域、川东北人口大县、高原生态县所面临的市场条件、人口结构和公共服务成本截然不同。特别是高原生态县承担的生态保护责任,需要在考核评价和财力保障中得到切实体现。
千亿县的诞生只是一个引人注目的节点,而更多县域能否形成稳定的产业与就业、实现居民收入与公共服务同步改善,才是决定四川县域经济高质量发展成色的关键所在。
想知道你的家乡排在什么位置、属于哪种发展范型、该向谁对标学习、未来又该如何破局吗?《四川省县域经济发展报告(2026)》完整收录了128个县市的主要指标、全国对标分析以及四类发展定位与七种典型范式。
登录“天和数智”小程序查阅完整报告,解锁属于你家乡的县域经济发展密码,看谁能率先跨过千亿门槛,重塑四川县域经济的新成色!
目 录
一、导论:县域何以成为四川“五区共兴”的战略基本盘 1
(一)问题的提出 1
(二)研究定位与方法说明 3
二、分析框架:“核—廊—禀”三维动力模型 5
(一)基本逻辑 5
(二)极核维度 7
(三)廊道维度 8
(四)禀赋维度 8
(五)三维耦合与动力转化机理 9
三、总体格局:2025年四川县域经济的基本方位 10
(一)总量与增速 10
(二)梯队结构:“三级台阶” 13
(三)空间格局:五大经济区 15
(四)结构刻度 17
(五)质量刻度:财政、收入与城乡 19
四、横向比较:四川县域的全国坐标与省际对照 23
(一)比较口径与县域在全省的分量 23
(二)全国坐标:规模财源居中、人均与企业密度偏后 26
(三)双重参照:与西部省份、中部及苏浙的对照 29
(四)规模分布:顶不高、底座宽 31
(五)差距程度:县际差距悬殊 33
(六)横向比较的启示 35
五、演进机理:“工城双门槛”判断与四川县域的阶段定位 35
(一)“工城双门槛”命题的提出 35
(二)第一类:产城并进的成熟型县域 38
(三)第二类:工业先行、城镇滞后的资源型与追赶型县域 39
(四)第三类:人口大县、工业小县的双低培育型县域 41
(五)第四类:服务主导、城镇先行的服务城镇型县域 42
(六)四川县域的阶段定位判断 43
六、典型样本:四川县域发展的七种范式 44
(一)都市圈同城型:简阳市与金堂县 44
(二)走廊工业型:什邡市、广汉市与射洪市 45
(三)资源转化型:宣汉县与古蔺县 46
(四)区域中心型:西昌市 48
(五)川东北人口大县型:南部县、渠县与大竹县 49
(六)粮食大县型:中江县、安岳县与三台县 50
(七)生态文旅型:都江堰市、峨眉山市与九寨沟县 51
七、约束诊断:四川县域经济面临的“四重落差” 54
(一)盆地与高原的落差 54
(二)增长与投资的落差 55
(三)人口与财力的落差 57
(四)禀赋与产业的落差 59
八、路径设计:“核廊禀城”四位一体行动框架 61
(一)强核:从“同城化”到“同链化” 61
(二)通廊:从“过路经济”到“走廊经济” 62
(三)活禀:从“资源在地”到“产业在地、税源在地” 63
(四)兴城:以县城为载体推进就地城镇化 64
(五)川东北与民族地区专项:分类配置要素 64
九、结论与展望 66
附录一 四川省128个县(市)主要指标 70
附录二 主要资料来源 76
(一)统计年鉴与统计公报 76
(二)政府工作报告、规划与政策文件 76
(三)官方媒体报道 77
(四)其他公开数据整理 77
(五)财税金融政策文件 77
图 目 录
图 1 “核—廊—禀”三维动力模型示意 6
图 2 2025年四川地区生产总值居前20位的县(市)及其增速 12
图 3 2025年四川五大经济区县(市)地区生产总值规模分档 14
图 4 2025年四川五大经济区县(市)地区生产总值与规上工业增加值增速中位数 16
图 5 2024年四川五大经济区在128个县(市)主要指标中的占比 17
图 6 2025年地区生产总值居前的20个县(市)三次产业结构 18
图 7 2025年四川省与典型县(市)城乡居民收入比及农村居民人均可支配收入 22
图 8 2024年四川128个县(市)主要指标相当于全省的比重 26
图 9 2024年四川县域主要指标中位数在28个省区中的位次 27
图 10 2024年四川128个县(市)在全国县域主体中的五分位分布 28
图 11 2024年四川与西部、中部省份及江苏、浙江县域主要指标中位数对照 31
图 12 2024年各省区县域主体地区生产总值规模分档构成 32
图 13 2024年各省区县域规模差距与人均差距 34
图 14 2024年四川128个县(市)的“工城双门槛”定位 37
图 15 2025年四川县(市)固定资产投资增速与地区生产总值增速 56
图 16 2024年四川128个县(市)常住人口与人均一般公共预算支出 57
表 目 录
表 1 2024年四川“工城双门槛”四类型县(市)基本特征 38
表 2 2024年七种范式代表县主要指标在四川128个县(市)中的位置 52
附表 四川省128个县(市)主要指标(2024年,另列2025年地区生产总值) 70
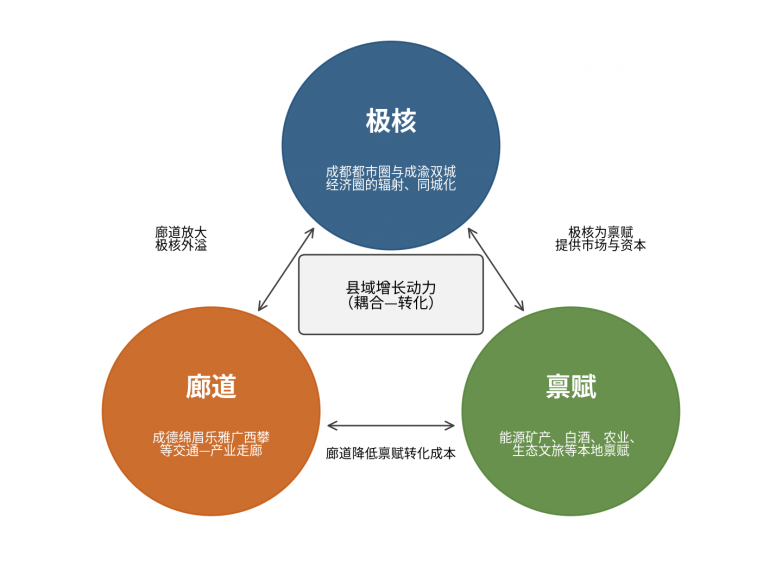
图 1 “核—廊—禀”三维动力模型示意
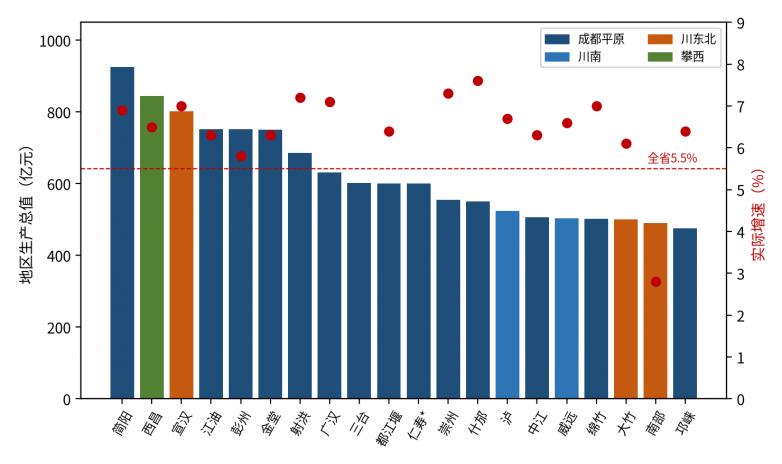
图 2 2025年四川地区生产总值居前20位的县(市)及其增速
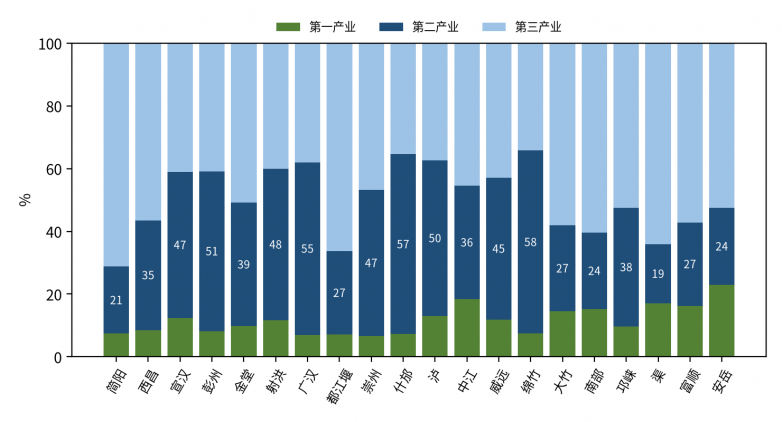
图 6 2025年地区生产总值居前的20个县(市)三次产业结构
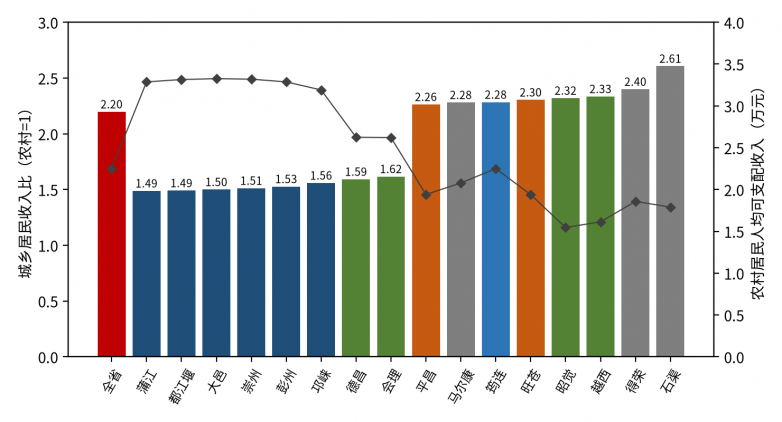
图 7 2025年四川省与典型县(市)城乡居民收入比及农村居民人均可支配收入
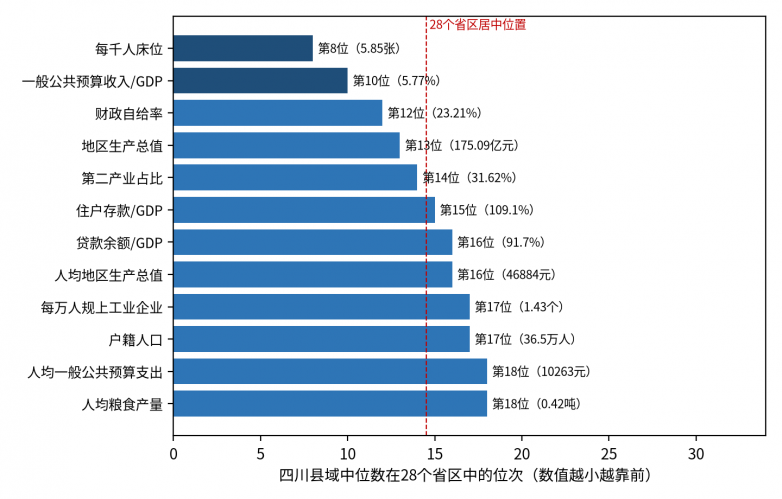
图 9 2024年四川县域主要指标中位数在28个省区中的位次
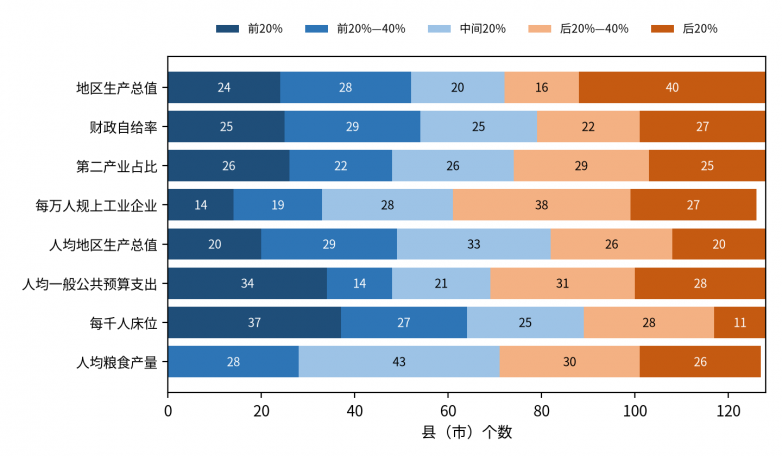
图 10 2024年四川128个县(市)在全国县域主体中的五分位分布
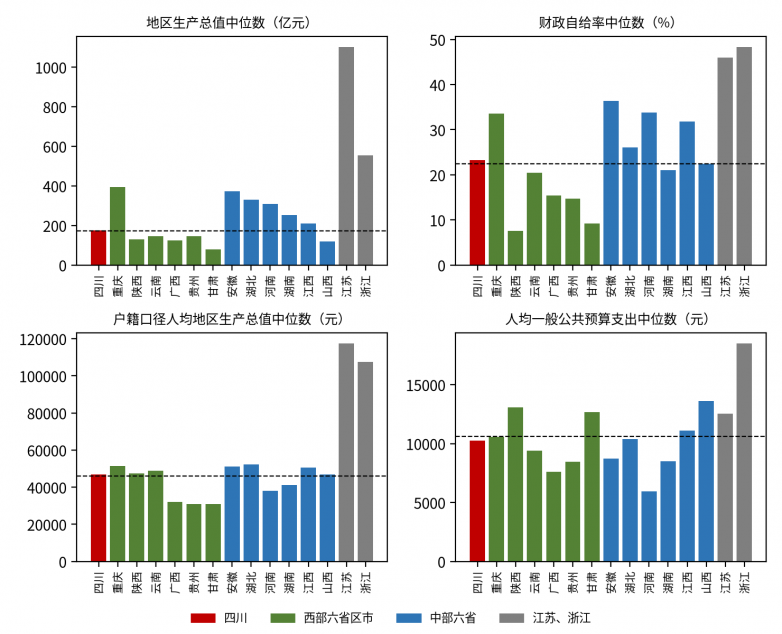
图 11 2024年四川与西部、中部省份及江苏、浙江县域主要指标中位数对照
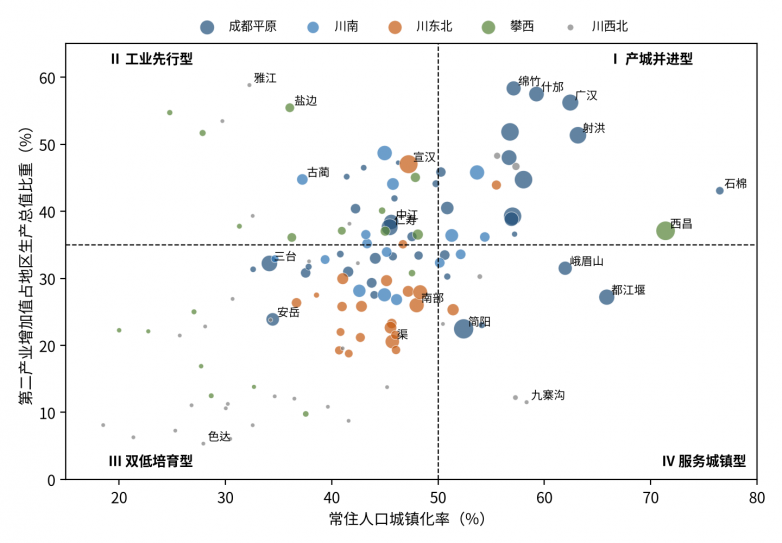
图 14 2024年四川128个县(市)的“工城双门槛”定位
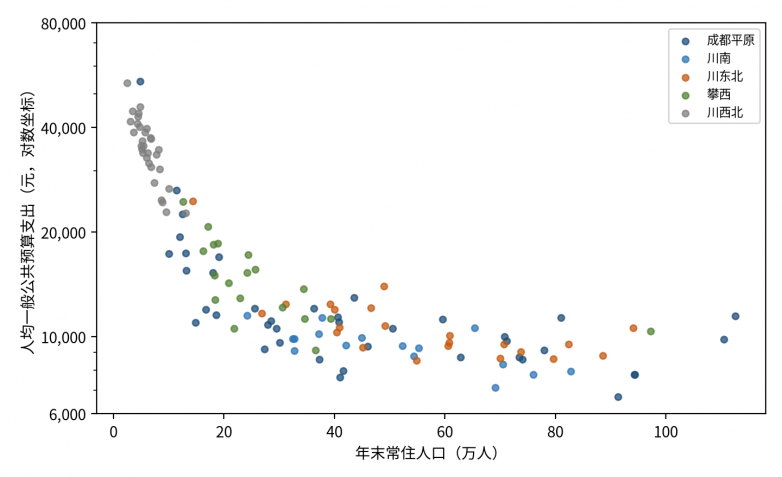
图 16 2024年四川128个县(市)常住人口与人均一般公共预算支出
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”