
川邮聚力服务重大战略 邮储银行攀枝花分行将三类“不可贷”资产变成共富资本
在做了27年的农资生意里,攀枝花市米易县禾丰农资有限责任公司总经理白崇刚最怕听到的是“赊”字。“农户欠零售商,零售商欠我,我却不能在厂家赊账。”白崇刚说,压力一层层回传,就全停在了他的账上。尤其最近十多年,这笔账越滚越大。
据邮储银行米易县支行三农营业部主任刘金江介绍,米易县种植农户3万余户,农资年销售规模约5亿元。其中90%以上的种植户在采购农资时都采取的是赊销模式,回款一拖就是半年。
这笔压在链条中间的巨款,真正转起来是在2025年7月。在“川流不息 大邮可为”的实践中,邮储银行攀枝花市分行把服务沉到了这条链条上,联合米易县农资行业协会,在邮储银行总行软件研究中心支持下,上线了“农资共富贷”数字化平台。白崇刚理所当然地成了直接受益者之一。
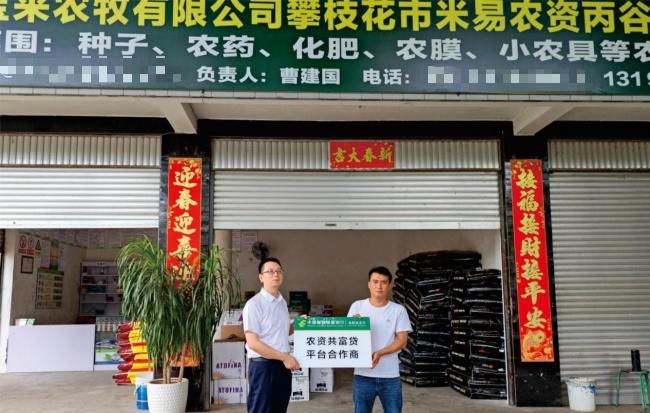
图1 创新落地系统内全国首笔“农资共富贷”
以前本应赊出去的账,现在当天就能变成货款
让巨款转动起来的核心,是一个只有四步的闭环。客户经理带着移动展业设备进村,给重点产业村的农户批量办理“农牧贷”预授信;农户再到门店挑好农资,经销商登录手机银行建单,上传订单单据和门店影像;农户确认支付后,贷款通过受托支付划转到经销商账户。
在整个过程中,资金的安全与流向被死死锁定。贷款资金不经过农户个人账户,用途直接限定农资采购,交易在平台留痕。
盯住这笔钱,靠的是系统。邮储银行攀枝花分行三农部产品经理田尚颖说:“农户到经销商那里购买农资,需要上传购买订单凭条到我们的系统里面,直接就支付了。贷后环节也是有监控的。”邮储银行结合农户的采购频次交叉验证生产情况,联动农资协会掌握收成动态。贷前入村走访、审慎预授信,贷中真实性校验加受托支付,贷后数据留痕,三段连成一个闭环。
闭环不仅收住了风险,更解开了垫资的老问题。
“它解决了二级经销商的垫资问题。”垫资的那部分资金由此释放出来,改由农户在银行贷款,再把授信额度直接支付给经销商,手续更简便,也专款专用。
资金的通道一打通,平台就转了起来。在运转一年多时间里,一组实打实的数字攒了出来:累计授信3200万元,处理订单180笔,交易金额165万元,建立农户信用档案200余户。
不过,白崇刚更认优惠那笔账:“首先对老百姓来说,购买农资有了优惠;其次就是变成现金支付了,以前农户是赊账,现在有了贷款支持。”并且优惠也实实在在地落到了数字上,农户通过平台现金买农资,最少4个点,最多11个点的优惠。
而这几个点具体值多少钱,得放进大棚那笔账里看。据了解,米易县种植户关于农资投入的大头,都在设施大棚里,一亩田农药肥料七八千块钱,省下来的都是纯利。农户省了成本,经销商和零售商回款也就更快,共富的良性循环就此快速地转起来了。
一百八十万,让林地成了银行认的抵押物
如果说农资贷盘活的是田里的流水,那么林权贷唤醒的则是沉睡在山间的资产。在当地,以前林地经营权摆在那儿,却常年卡在权属不清、边界争议上,“有证难抵押、抵押难处置”是常态。
要解开这个死结,光靠银行是不够的,必须先理清权属。在“政银担”联合推动作用下,邮储银行攀枝花市分行先找当地林草部门,林改先行确权,县级林改数据中心加上“盐边林钱包”小程序,把林地权属、边界、股权、经营主体信息全部归集。林地经营权由此变成了银行可接受的合格抵押物。
权属理清了,评估的重心也随之转移。银行不再看林木本身值多少钱,而是看林地经营权未来能产生多少净现金流。
但算得清收益,还得守得住底线。
风控沿着权属往前走。林长及林草部门前置确权,贷前评估授信,数字化贷后监测,产业保险兜底,处置环节可通过县域林权平台转让经营权和林下项目变现。叠加财政与保险的多层缓释,五个环节首尾咬合成闭环。
机制成型之后,首笔贷款顺利落地。2026年,邮储银行在攀枝花发放了林权贷180万元,这也是邮储银行全国首笔创新型绿色信贷。
邮储银行攀枝花市分行公司金融部产品经理朱亮说:“这笔贷款主要是用林权加上林下经济打包,作为整体还款来源,然后进行贷款发放。”这笔贷款金额不大,分量在模式上。这种模式只面向产权清晰、自己经营的农户和经营主体,权属必须确权到借款人名下。
山里的资源,就此变成了能贷款的资产,共富的账,也从田里翻到了山上。
没有产权证的景区,收费权质押贷来九千万
田和山的账算通了,第三笔账藏在米易县城以南20多公里的山里。颛顼龙洞在白马镇龙塘村的山里,国家4A级旅游景区,一年接待游客十多万人次。
米易县国有投资集团财务部部长方发文说,景区过去归政府文旅部门管,国投的子公司只是代为管理,只有授权,没有产权,也没有产权证。改扩建要融资的时候,名不正言不顺。景区如果要提档升级,单靠门票和现有收入,短期内走不完这条路。
这条走不完的路,最终被一次公开挂牌接上了。2025年3月,当地政府把景区收费权公开出让。米易县国有投资集团全资子公司、米易县阳光文旅旅游开发有限公司竞得,经营期限30年,中标价1.28亿元。
竞买过程中资金有缺口,在邮储银行攀枝花市分行介入下,这笔贷款成为邮储银行四川省首笔“文旅项目特许经营权转让贷”。
图2 落地系统内全省首笔文旅项目特许经营权转让贷--米易颛顼龙洞特许经营权转让贷款
敢为“无证”景区兜底,底气究竟从何而来?方发文把话说得很透:“其他银行对景区也不是不支持,但期限普遍不长。邮储银行这个模式的第一个好处就是期限长。”
底气的另一半在银行端,邮储银行把景区未来收益认定为可质押、可监管、可长期还本付息的合格还款来源,用长周期贷款匹配经营权收购资金,通过了基准及多维度压力测试。
29年期的贷款以保证担保加收费权质押的方式落地,从沟通到放款只用了三四个月,目前已投放9000万元,主要支付经营权价款,提档升级资金留待后续对接。
钱一到位,账就开始往周边走。龙塘村的农家乐和民宿围着景区做,来的多是过冬康养的人群。景区升级改造、游客增加,相关业态的收入也就跟着增加。摊位留给本地家庭经营,游客买土鸡买水果,吃住行游购娱都在村里转。景区的账和老百姓的账,就此连成一体。
没有网点的乡镇,共富驿站开到了村口
从一张赊账单、一本林权证到一张景区收费权,这三样过去进不了银行门槛的资产,还只是冰山一角。整个共同富裕试验区是一本更大的账,这本账的名字叫共富。
作为全国唯一的地市级共同富裕试验区,邮储银行攀枝花市分行以先行军、主力军、生力军、先锋队四种角色切入,长周期项目的投放跟着试验区建设节奏。
据介绍,红格大面山风电及农风光互补项目发放12.88亿元,棚户区改造一二期发放19.00亿元,火车南站、攀大高速发放22.14亿元,仁和区88座水库原水经营权转让项目发放1.8亿元……这些都是邮储银行在攀枝花的手笔。面上的产业账同样铺开。钢铁行业贷款余额1.42亿元,制造业贷款余额7.60亿元,小企业贷款余额9.17亿元。
长周期的钱和产业的钱都投下去了,可要进到没有网点的乡镇,邮储银行也有自己的法子——创建共富驿站。
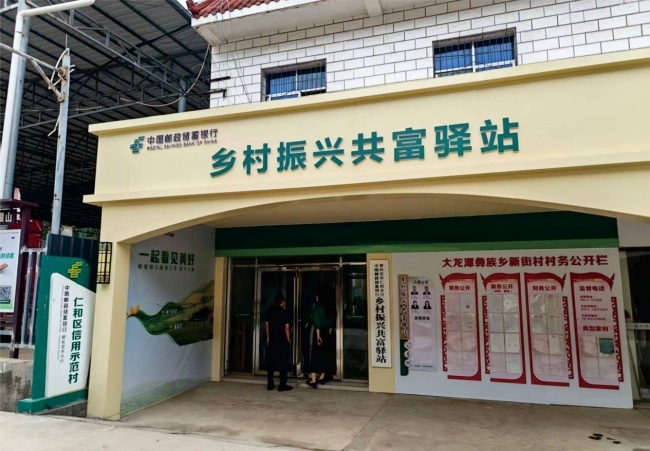
图3 在全市重点村落布局建成7个“乡村振兴共富驿站”
邮储银行攀枝花市分行在争取了上级行优先的网点布局政策后,在攀枝花全市建成了7个乡村振兴共富驿站,这些驿站都落在人口多、产业好、没有邮储银行网点的乡镇,覆盖了米易、盐边、仁和等区县,首个驿站于2025年揭牌。
作为共同富裕试验区的综合载体,共富驿站下沉到产业村批量授信,依托村委会宣传惠农政策到农户,金融与非金融一起干,并联动村社做实贷前贷后。客户经理带移动展业定点定时服务,一周到仁和、平地一两次,群众在村里就能交材料。
邮储银行攀枝花分行三农部产品经理田尚颖说,共富驿站和普通网点最大的不同,就是网点等客户上门,驿站主动入户。驿站能沉到村里,靠的正是沉得下去的人。
在这里,“川流不息”不仅是资金流转的节奏,更是服务下沉的节奏。“大邮可为”则被一笔一画写进了共同富裕试验区的账本里。川邮聚力服务重大战略,邮储银行正将这份金融样板,实实在在地落在产业里、村口上和山水间。(起仕伟、谢君洪)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”