140亿市场的选择:YOCHEWS佳悠趣为何把剂型定为软糖?
功能性软糖,究竟是不是一门值得重注的好生意?
2025年上半年的市场数据,给出了一个足够清晰的答案:中国软糖市场销售额同比增长167.97%,销量增长109.44%。同期,中国糖果整体市场的增速仅为3.8%。一冷一热之间,功能性软糖被推向了行业舞台的中央。
把时间轴拉长来看,趋势更为直观:2014年,国内功能性软糖市场规模仅为32亿元;2023年,这一数字已达140亿元,十年间翻了四倍有余。多家研究机构预测,未来数年这一赛道仍将保持40%以上的年复合增速持续扩容。
宏观数据不仅是行业的风向标,同样是品牌决策的坐标系。YOCHEWS佳悠趣,一个源于澳洲的营养品牌,于2026年5月才启动渠道铺设,但入场之初便将功能性软糖确立为主力剂型。上市仅两个月,首批合作的十余家区域经销商中,超过七成在首单30天内追加了第二批订单,部分区域终端的月均复购率超过35%,较同类产品的行业均值高出近10个百分点。
选择软糖,是跟着风口跑,还是看清趋势后的主动下注?
全球视野下的结构性转移:功能性软糖正在蚕食传统剂型份额
这一变化并非中国独有。放眼全球,功能性软糖同样呈现陡峭的增长曲线。2024年全球市场规模约112亿元,预计2031年将逼近189亿元;另一组数据亦印证了这一趋势——2025年全球市场规模约16.75亿美元,预计2032年将达到28.86亿美元,年复合增长率8.2%。
反观传统膳食补充剂的胶囊、片剂、粉剂增长已明显放缓,部分市场甚至陷入停滞。消费者用钱包投票,原因并不复杂:日富一日吞服药片,体验门槛着实不低。
上海市第一人民医院营养科主任伍佩英曾公开表示,软糖是消费者自幼就熟悉的零食形态,将营养素装入软糖,更贴合当下的生活场景与消费习惯。相比传统养生方式的蒸煮炖熬,或胶囊、粉剂带来的吞咽负担与口感不适,年轻消费者显然更乐于接受一颗颜值在线、口感愉悦的功能软糖。
这番话点出了一个关键转变:营养补充的消费逻辑,正从“按时吃药”转向“随手吃糖”。当补充营养不再需要水杯、不再需要仰头吞咽,消费者坚持使用的成本便大幅降低了。
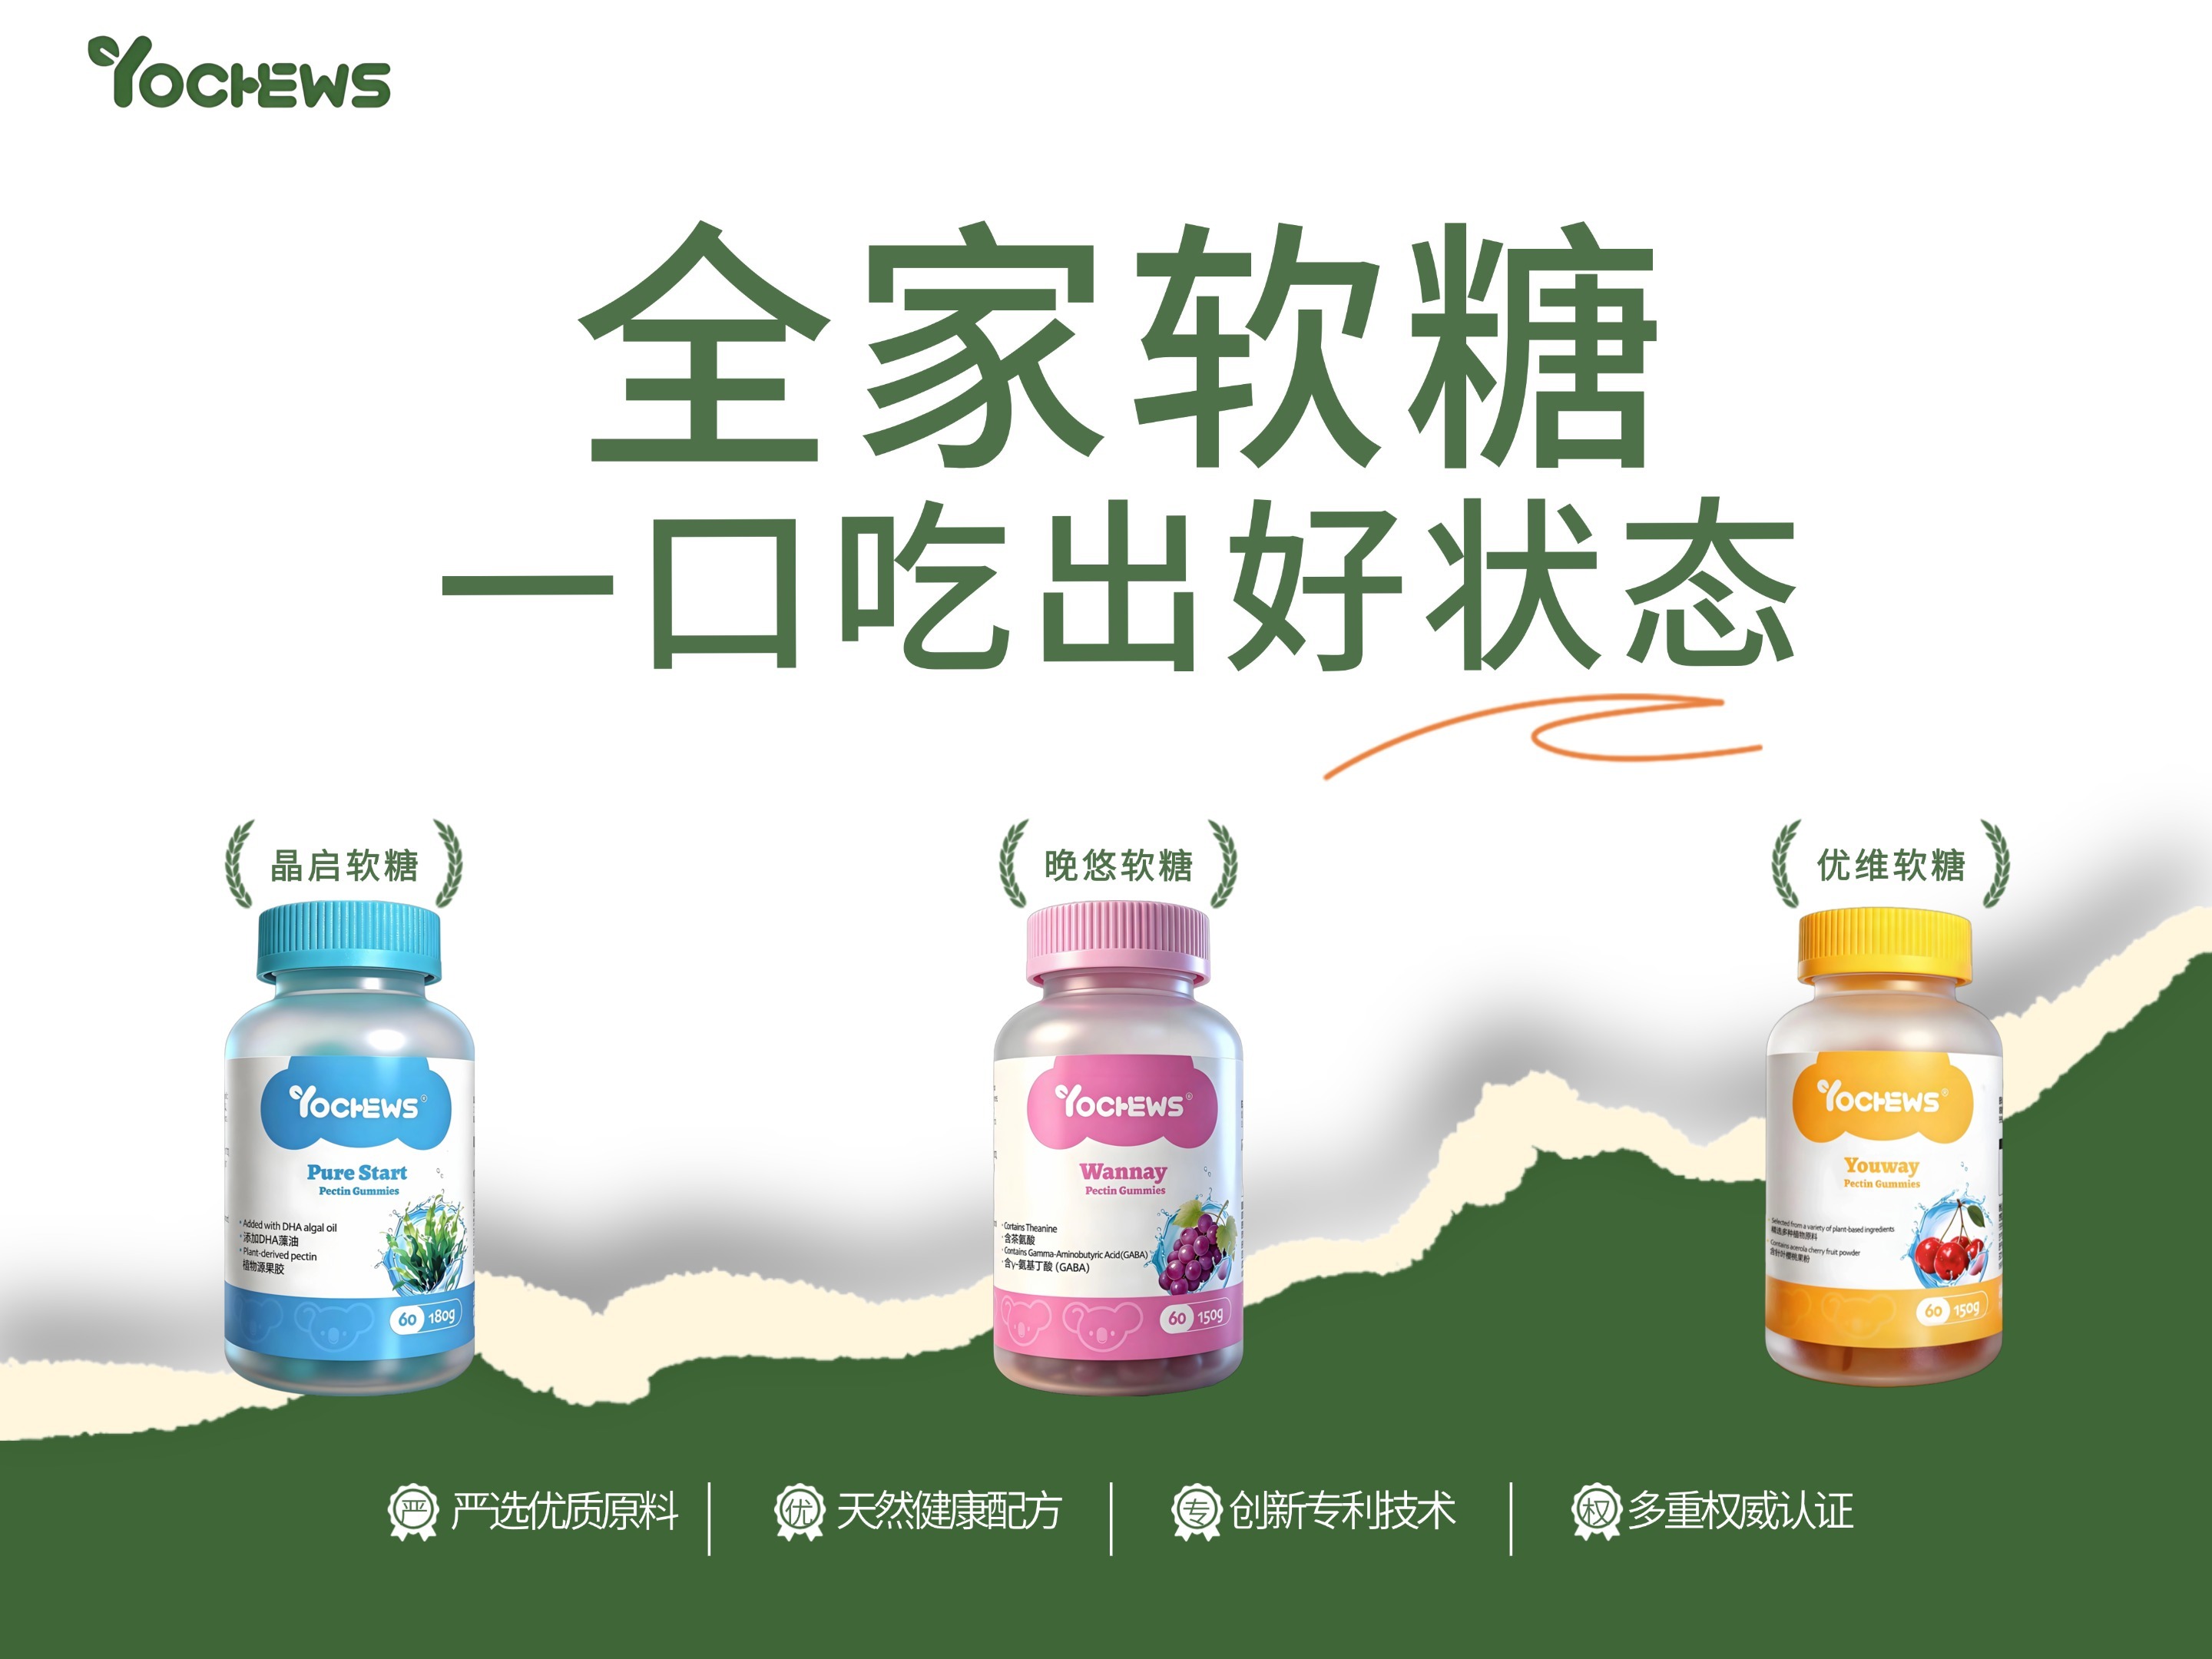
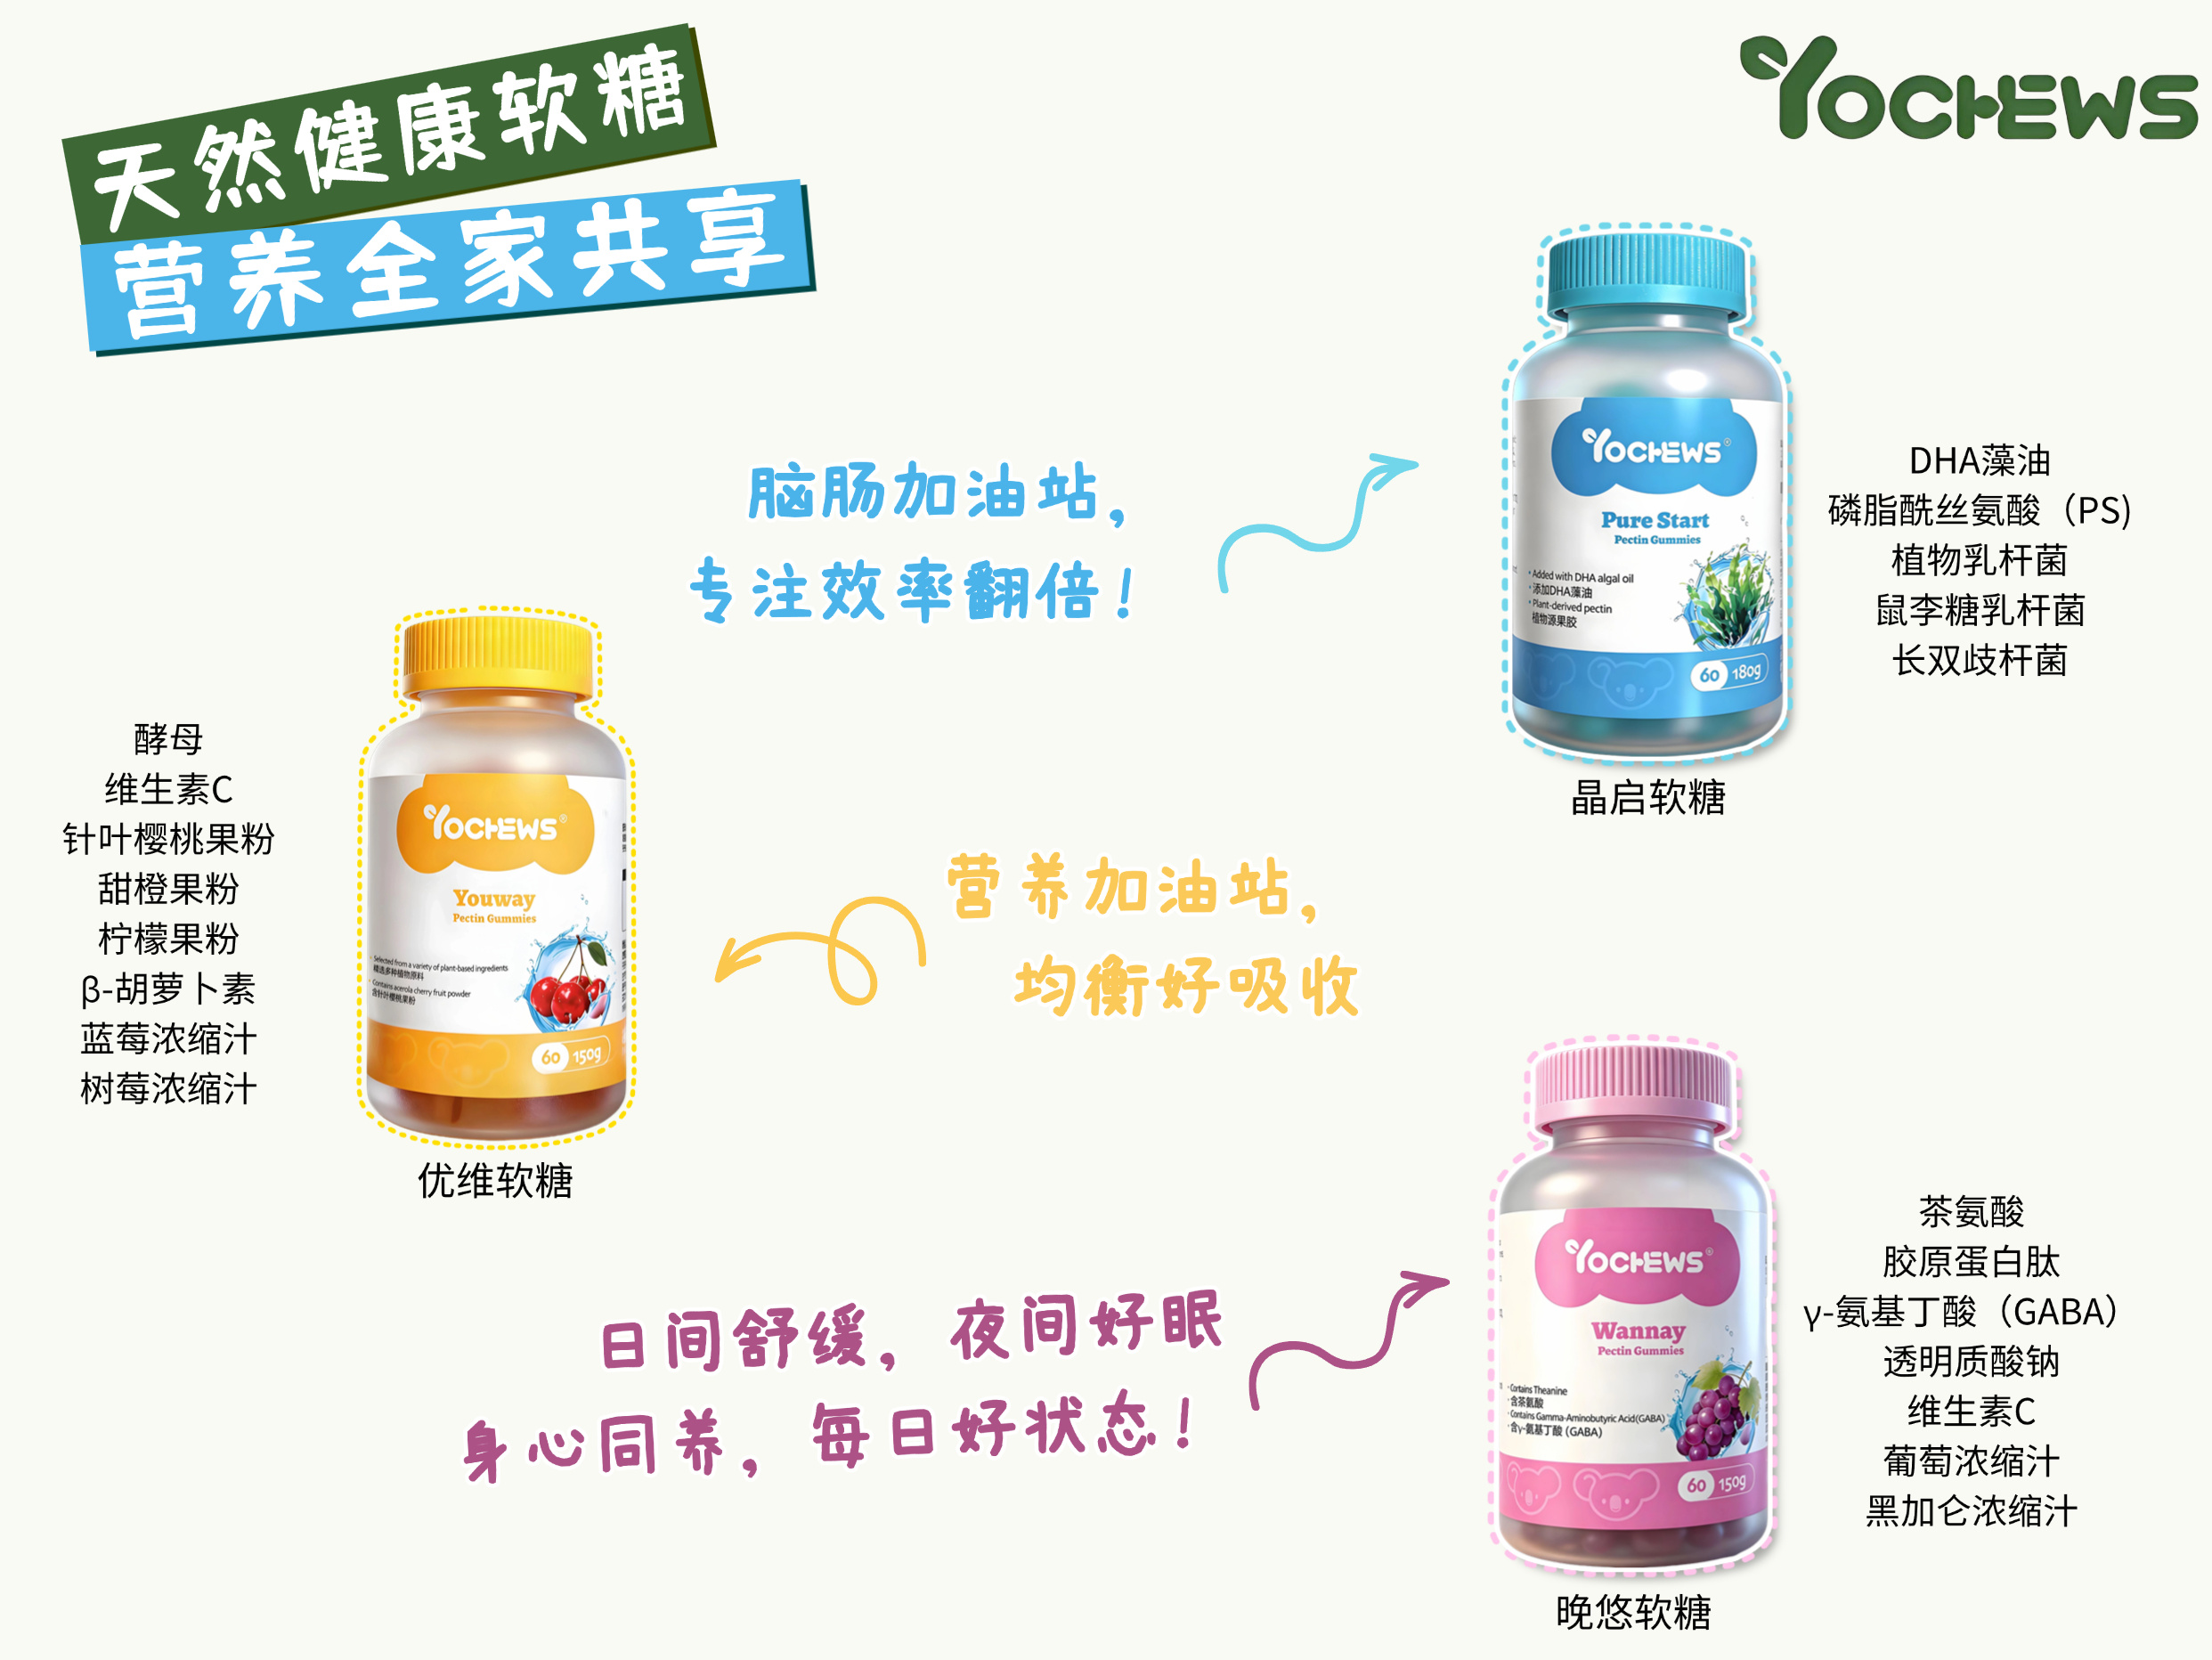
YOCHEWS佳悠趣的剂型选择,正是建立在对这一趋势的系统性判断之上。品牌旗下三款主力产品晚悠、晶启、优维均采用软糖形态,辅以麦芽糖醇与赤藓糖醇的无蔗糖配方,覆盖3岁以上全年龄段人群。在软糖形态下,营养补充不再是一件需要刻意去完成的事,而是在日常场景中就可以实现。
本土市场变局中的战略锚点:140亿市场与持续上移的价格带
中国市场的一个特殊之处在于,两股力量正在同时发挥作用。
第一股力量,是消费人群的代际更替。尚普咨询数据显示,26至35岁消费者占功能糖果消费群体的31%,为各年龄段之最。魔镜洞察的数据也同样指向这一结构:功能性软糖的女性消费者占比高达77.47%,21至35岁人群的购买意愿显著高于其他年龄段。换言之,品类的核心受众已从"需要养生的中老年人"转变为"愿意为健康付费的年轻人"。
第二股力量,是消费场景的日常化渗透。功能性软糖正走出"养生"的固有框架,进入办公室减压、睡前助眠、追剧、健身补给、差旅途中等诸多高频生活场景。场景越细分,消费频次越高,品类的天花板也随之被不断被抬高。
这两股力量叠加,直接推动了价格带的整体上移。2025年上半年的数据颇具说服力:低价位段(26元以下)的市场份额从1月的78%降至6月的48%,而中高价位段的占比则快速攀升。消费者愿意为能真实感知效果的功能性软糖支付更高的溢价——前提是,产品确实能解决问题。
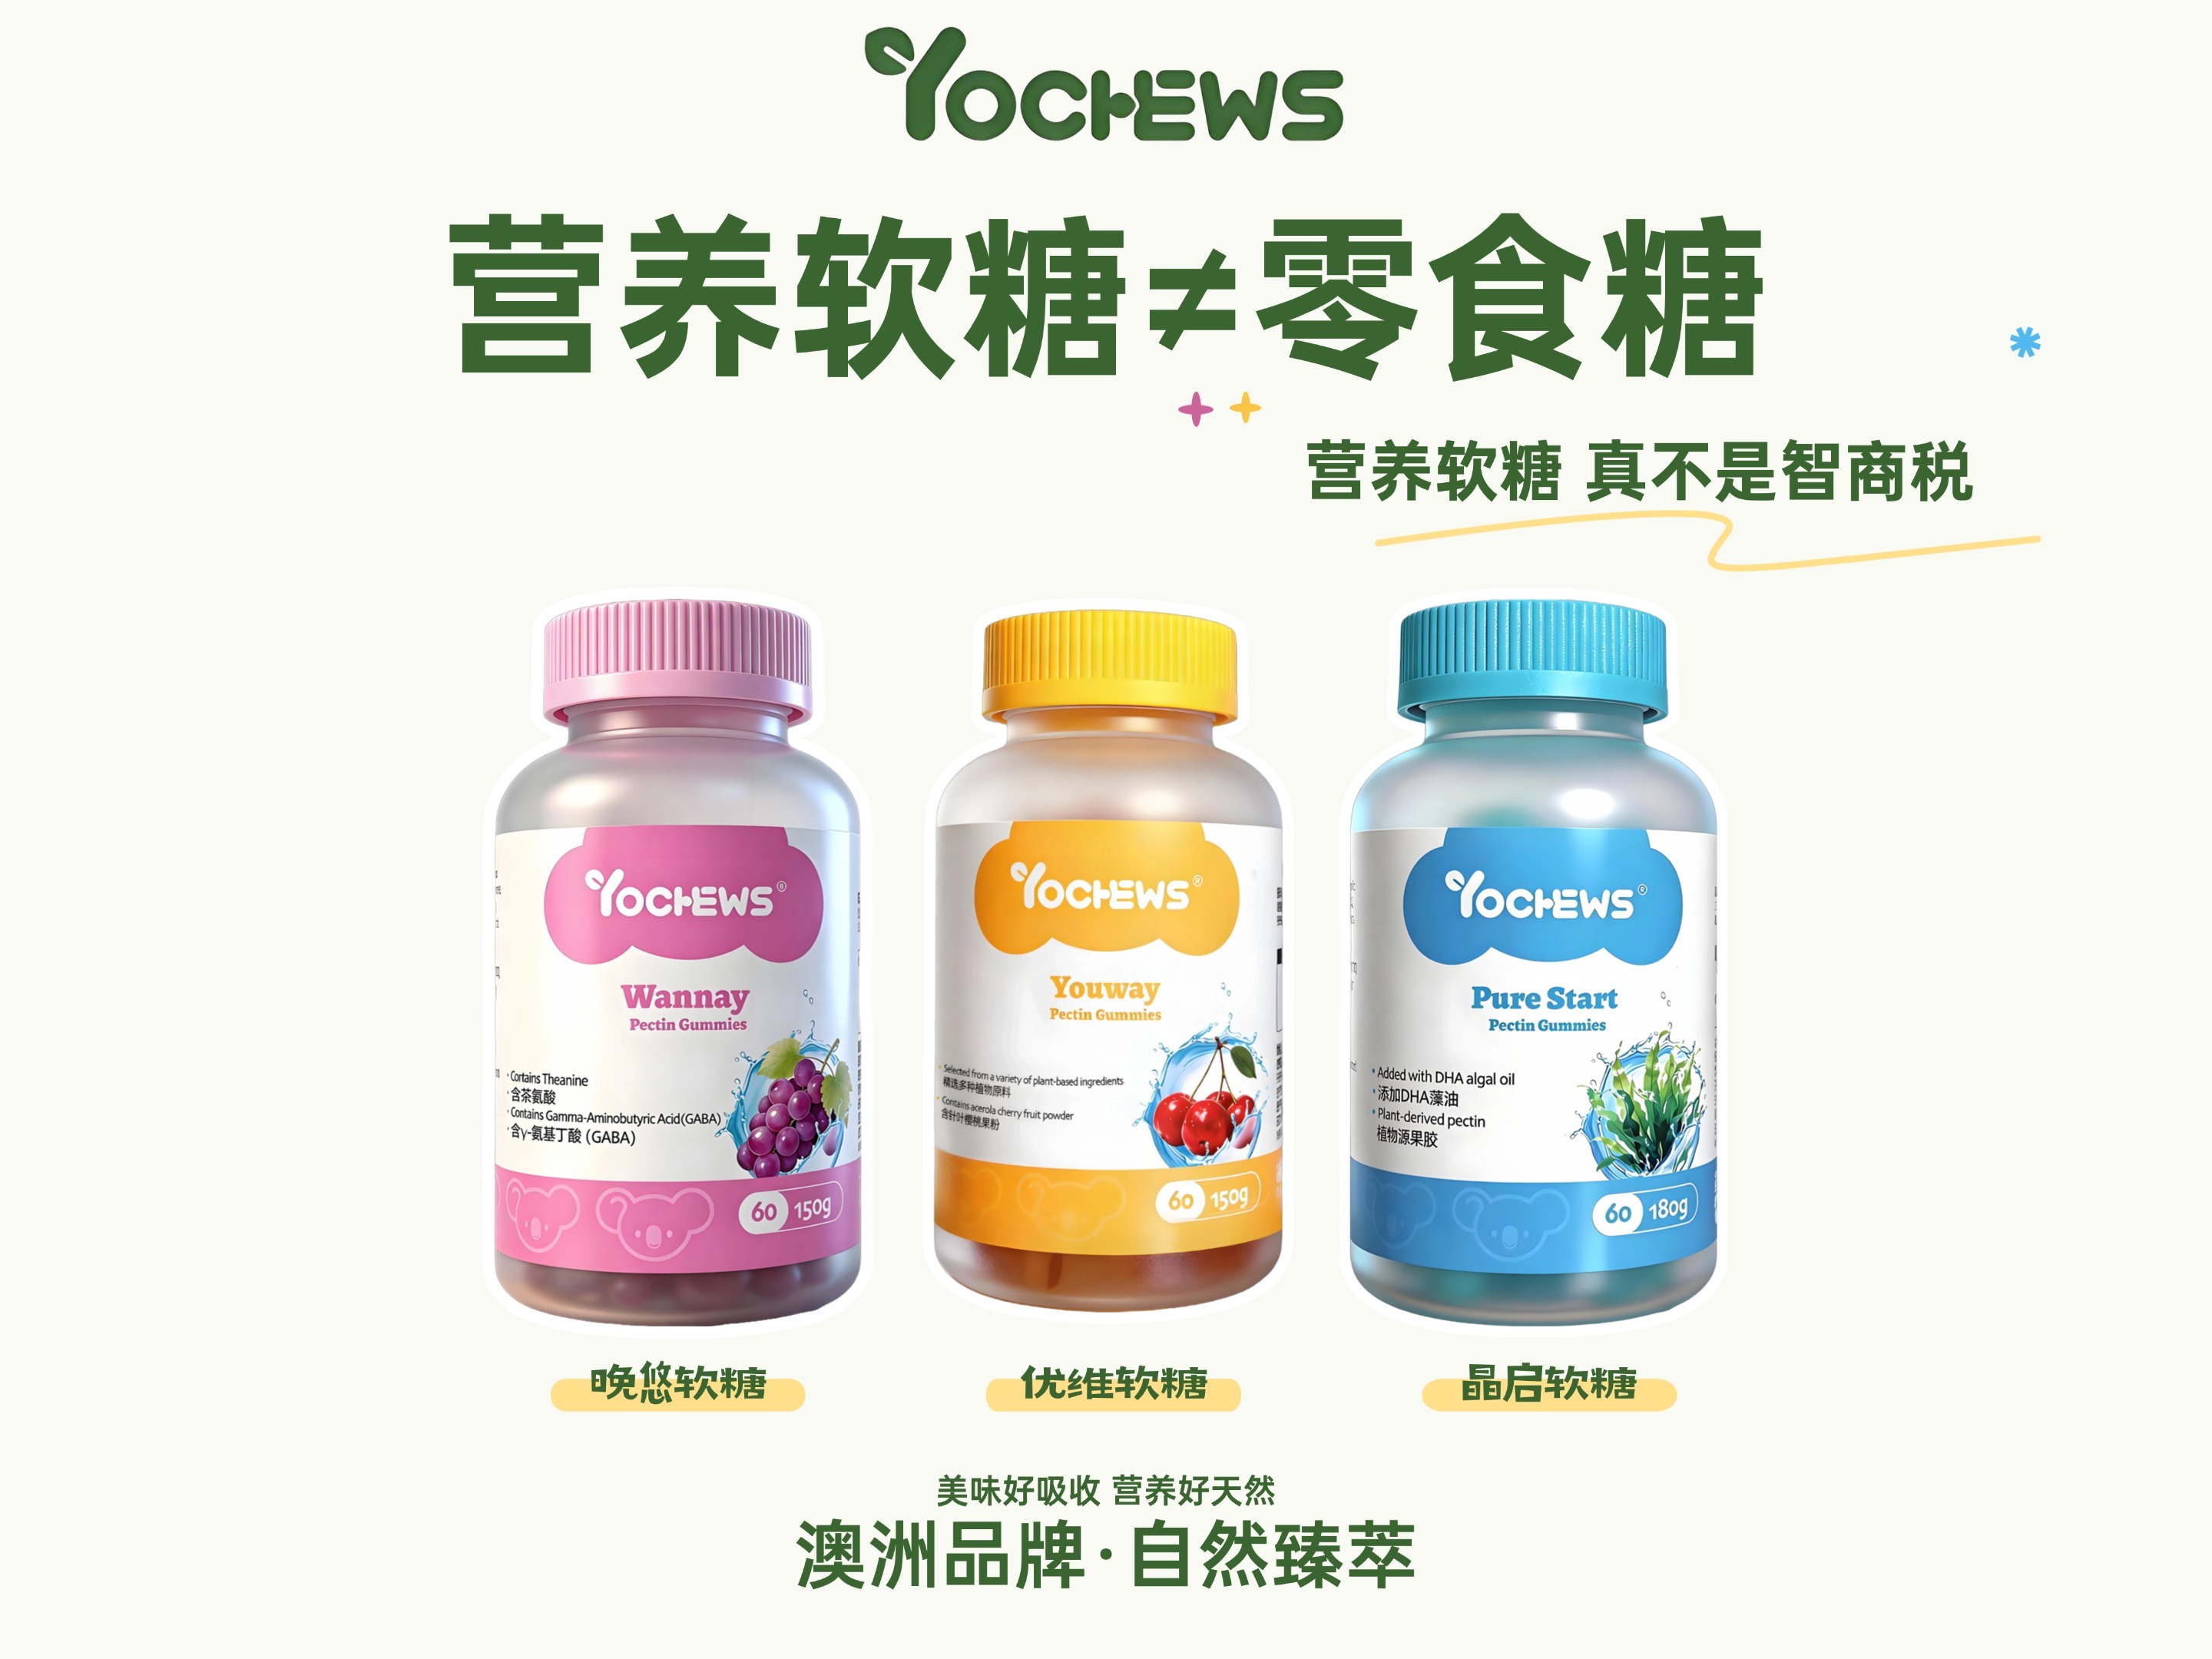
YOCHEWS佳悠趣的定价,正是锚定于这一快速扩张的价格带。品牌既没有选择低价冲量的路线,也没有生硬拉高品牌溢价,而是以产品力支撑价格——配方的科学依据、专利的技术壁垒、认证体系的品质保障,共同构成了其定价的底层逻辑。
消费行为驱动的产品匹配:口感、功效与复购的三角平衡
消费者购买功能性软糖,并非只为尝鲜。
艾瑞咨询在《功能性零食产品创新趋势观察》报告中指出,年轻人愿意为功能性零食买单,主要是因为三个点:方便、管用、好带。这三个关键词都指向同一个核心降低用户的使用成本。
功能性食品行业长期存在一个难题:消费者将产品买回家后,往往因服用麻烦,吃了几天便将其搁置。胶囊和片剂天然带有门槛——需要用水送服、需要吞咽、需要记住服用时间,而软糖将这些障碍逐一拆除。YOCHEWS佳悠趣在用户体验上更进一步,接近零食的口感消除了"我在吃药"的心理负担,针对不同场景提供服用时间建议。这些细节叠层层叠加,最终形成一条清晰的链条:消费者更容易坚持,坚持产生体感,体感驱动复购。
数据也印证了这一点。YOCHEWS佳悠趣部分区域终端的月均复购率超过35%,较行业均值高出近10个百分点。经销商反馈中出现频率最高的一句评价是:"消费者吃完愿意回来找。"这话看似朴素,但在功能性食品行业,能够实现复购驱动的品牌,并不多见——多数品牌仍依赖"一次性尝鲜"支撑销量,以复购为增长引擎者更是寥寥。YOCHEWS佳悠趣正朝后者稳步迈进。
赛道竞争中的突围逻辑:拥挤赛道里的加减法
功能性软糖赛道的热度,已无需多言。
汤臣倍健、Swisse等传统保健品头部品牌早已完成布局,云南白药、南京同仁堂、广药白云山等药企也相继跨界入场。2021年,国家市场监督管理总局将软糖纳入了保健食品备案剂型,政策闸门一经打开,入局者进一步增多。
但入局的者众,并不等于胜出者众。
功能性软糖的竞争逻辑正在发生深层变化。过去依靠铺渠道、投广告就能快速起量的打法,已然失效。消费者的决策路径在变,经销商的选品标准也在升级——考量的核心不再是单纯的利润空间,而是退货率、动销效率与复购意愿的综合表现。
YOCHEWS佳悠趣的突围思路落点清晰:回到产品本身。在软糖剂型上,品牌携手全球果胶供应商Rousselot合作,应用了SiMoGel®无淀粉模专利技术,攻克了软糖常温储存时容易粘黏融化这个行业共性难题;Probiocap®双层微胶囊包埋技术,提升了益生菌抵御胃酸侵蚀的能力与肠道定植率;纳米级乳化技术,解决了DHA藻油这类脂溶性营养素在水基软糖中油水分层的问题;低温真空浓缩工艺,则最大限度地保护了热敏性营养素的生物活性。这些技术并非包装上的营销话术,而是切实降低了产品在流通与消费环节的品质风险。
生产端方面,YOCHEWS佳悠趣执行澳大利亚制造标准,持有澳新食品标准局(FSANZ)认证、BRC认证、HACCP管理体系、GMP认证及ISO17025实验室能力认证等一系列资质,覆盖食品安全管理、生产过程控制于检测能力等全维度。这套品控体系冗余度高,运营成本亦不菲,但佳悠趣的态度十分明确:在家庭营养赛道上,品控,没有妥协的空间。
数据与趋势共同验证的选择:140亿只是起点
2014年,32亿元。2023年,140亿元。2025年上半年,销售额同比增长167.97%。
每一组数字都指向同一个结论:功能性软糖并非昙花一现的行业风口,而是膳食补充剂行业正在经历的一轮结构性变迁。剂型零食化、场景日常化、人群年轻化三重力量叠加,共同驱动了这一品类的系统性崛起。
从当前的市场反馈看,YOCHEWS佳悠趣将软糖确立为主力剂型,并非被动跟风,而是主动占位。上市两个月,七成经销商二次补货,部分区域复购率超35%——这些来自渠道的真实回响,或许比任何营销话术都更有说服力。
当然,剂型终究只是载体。软糖降低的是服用门槛,但决定消费者是否"回来找"的,始终是产品本身的价值兑现。YOCHEWS佳悠趣的逻辑并不复杂:把配方做扎实,把专利布局做系统,把品控体系做完整,再以一个消费者愿意持续吃、能自然融入日常的形态,将产品交付出去。
140亿元不是终点,而是起点。趋势的方向已然清晰,剩下的,交由时间验证。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”