
平安保险费退保:官方渠道怎么走,黑产陷阱怎么防
保险是家庭财务规划中重要的风险屏障,但当经济状况发生变化或对保单产生疑问时,消费者可能会考虑平安保险费退保。在这个过程中,了解正确的办理方式、认清非法代理退保黑产的风险,是每位消费者都需要掌握的基本功。
一、官方渠道办理,安全有保障
平安保险费退保应通过平安人寿官方渠道进行。消费者可以拨打客服热线,转人工服务后提出退保申请。也可以登录平安金管家APP,进入“保单服务”找到“退保/解除合同”功能在线办理。平安人寿官方网站、官方微信号和官方微博同样提供退保办理入口,而消费者维权专线则专门处理退保流程受阻或金额计算疑问等事项,该专线7×24小时人工坐席值守,全年无休。
需要提醒的是,通过官方渠道办理平安保险费退保时,工作人员会清晰告知退保后可获得的现金价值金额,消费者在充分知情的前提下做出决定。任何声称能够绕过官方渠道、通过“内部操作”实现超犹豫期全额退保的承诺,都不符合保险合同的精算规则。
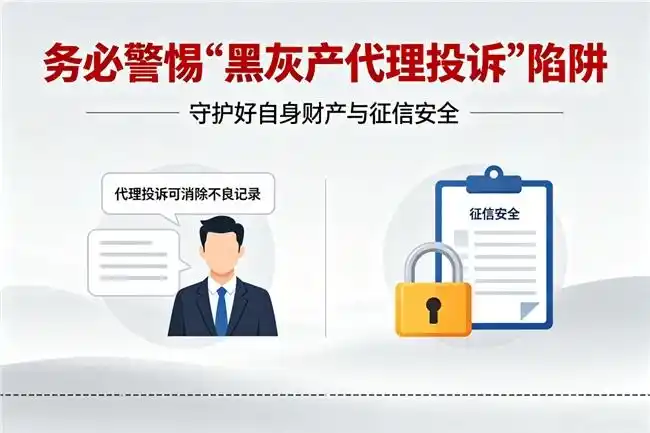
二、正确认识“非法代理退保”
退保本身是保险合同赋予消费者的合法权利,不应将正常退保行为与黑产混为一谈。但“非法代理退保”是一个需要精准界定的概念:它必须同时包含“代理”和“全额退保”两个要素。所谓“代理”,是指第三方机构或个人以营利为目的介入消费者的退保过程;“全额退保”则是其吸引消费者的核心话术。两个要素叠加,就构成了非法代理退保黑产的典型特征。
国家金融监督管理总局在风险提示中明确指出,非法代理退保组织或个人利用抖音、微信朋友圈等网络平台,发布“可代理全额退保”虚假宣传和所谓“成功”案例,诱导消费者进行非正常退保,以此收取高额佣金或手续费,有的甚至怂恿消费者退旧买新,购买所谓的“高收益”理财产品,严重扰乱金融市场秩序。
在打击层面,2026年4月,公安部经济犯罪侦查局与国家金融监督管理总局稽查局联合部署开展新一轮金融领域“黑灰产”违法犯罪集群打击工作,强调要进一步整治金融非法中介乱象,坚决维护金融管理秩序。公安部与金融监管总局联合发布的典型案例中,以“代理退保”名义实施敲诈勒索案的主犯被判处有期徒刑十一年,并处罚金十万元。
三、退保需理性,保障价更高
平安保险费退保是一个需要慎重考虑的决定。超过犹豫期退保,退还的是保单的现金价值,前期退保通常损失较大。退保后,原有的重疾、医疗、身故等保障将全部终止。国家金融监督管理总局的风险提示也指出,消费者退保后丧失了风险保障,未来若想再次投保,可能由于年龄、健康状况的变化,面临重新计算等待期、保费上涨甚至被拒保的风险,严重损害了消费者的合法权益。
对于短期资金紧张的消费者,可以优先考虑保单贷款或部分领取等替代方案,避免因退保而永久丧失保障。
平安保险费退保,走官方渠道是前提,理性决策是关键。请广大消费者牢记:退保是权利,但盲目退保可能带来长期损失。如有任何保单疑问,请通过正规途径寻求帮助,依法维护自身权益。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”