
30岁家庭经济支柱重疾险选购指南:达尔文12号vs超级玛丽17号、哪吒2号
测评对象:30岁、标准体、普通家庭经济支柱
一、经济支柱重疾险配置标准
对普通家庭经济支柱而言,重疾险的核心功能是补偿重大疾病导致的收入中断,并覆盖治疗、康复及家庭刚性支出。选择产品应重点评估以下维度:
1. 保额充足性
建议保额不低于年收入的3至5倍。普通家庭经济支柱以50万元为稳妥起点;预算受限时,不应低于30万元。保额优先于保障期限和附加责任。
2. 保障期限与缴费期
保至70岁可覆盖家庭责任最重阶段,费率较低;保终身保障更完整。缴费期优先选择30年或35年,以降低年缴压力并提高保险杠杆。
3. 赔付规则
重点关注:重疾赔付后轻症、中症是否继续赔付;是否分组;有无间隔期;轻症与中症是否分开计次;等待期内出险如何处理。上述规则直接影响实际理赔结果。
4. 核保与职业限制
标准体优先配置。存在结节、指标异常时,需关注产品核保尺度。职业类别决定可投保范围,5至6类职业需选择职业限制较宽的产品。
5. 家庭责任适配
经济支柱应关注与家庭责任期匹配的责任,如恶性肿瘤额外赔付、顶梁柱关爱金、身故或全残责任、保费补偿金、住院津贴等。
6. 费率与预算
在保额充足的前提下,比较总保费与年缴压力。避免为附加责任压缩核心保额。
结论: 经济支柱配置重疾险应遵循“保额优先、期限匹配、赔付规则宽松、核保可过、费率可承受”的顺序。
二、测评对象与适用人群
本文以30岁、标准体、普通家庭经济支柱为测评对象,对达尔文12号、超级玛丽17号、哪吒2号三款成人重疾险进行对比分析。
对于家庭主要收入来源者而言,重疾险的核心功能在于补偿重大疾病发生后的收入损失,并覆盖治疗、康复及家庭刚性支出。因此,测评重点包括:保额充足性、保障期间、赔付规则、核保宽松度、职业限制、费率水平及附加责任适配性。
三、基础信息对比
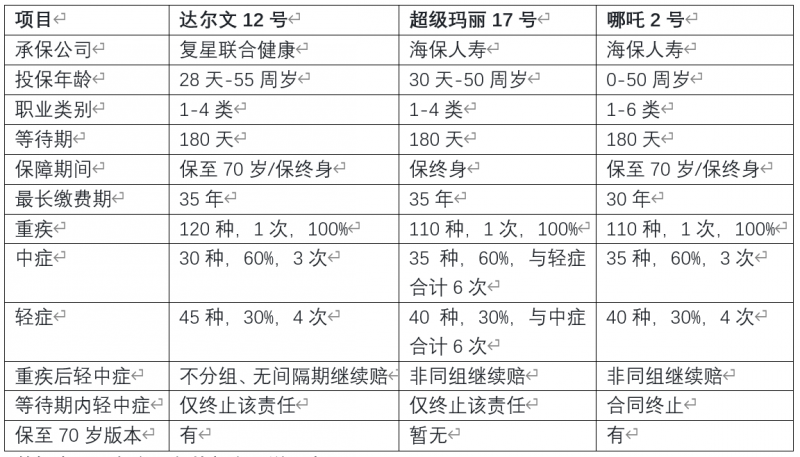
数据来源:各产品条款与产品说明书。
四、核心保障责任解析
1. 达尔文12号
达尔文12号的主要优势在于综合保障均衡,且性价比较高。
重疾赔付后,轻症和中症不分组、无间隔期继续赔付。该规则在三款产品中最为宽松,对后续轻中症理赔更为有利。因意外伤害导致首次重疾,额外给付35%基本保额。
自带住院津贴:60岁前未发生重疾,60岁后因普通疾病或意外住院,按每日0.1%基本保额给付,年度及累计限额以条款为准。以50万元保额计算,每日给付500元,年度最高4.5万元,累计最高50万元。
顶梁柱关爱金(可选):确诊恶性肿瘤时,子女未满18周岁或父母已满60周岁,额外给付30%基本保额。以50万元保额计算,额外给付15万元。该责任针对家庭经济支柱设计,附加成本较低,30岁男性附加约85元/年。
重大疾病保费补偿金(可选):满足条款约定条件时,退还主险累计已交保费。
投保年龄上限55周岁,最长支持35年缴费。保至70岁版本限35岁以下投保。
2. 超级玛丽17号
超级玛丽17号的差异化优势集中在癌症及结节相关保障。
癌症保障链条完整,覆盖癌前病变手术、原位癌/轻度癌症、重度癌症。
结节关爱金:肺结节术后确诊肺癌额外赔付30%,乳腺结节、甲状腺结节术后确诊对应癌症各额外赔付15%,累计最高60%,无60岁前确诊限制。
癌前病变手术关爱金(可选):覆盖肺、胃、肠、乳腺、食管、宫颈6个部位,每次赔付5%基本保额,累计最高30%。以50万元保额、30岁男性为例,附加成本约140元/年。
投保年龄上限50周岁;目前暂无保至70岁版本;中症与轻症合并计次,合计6次。
3. 哪吒2号
哪吒2号的主要优势在于职业范围宽,支持1-6类职业投保。
支持1-6类职业投保,覆盖5-6类职业。
60岁前重疾拓展金:60岁前先确诊轻症或中症并赔付,后续确诊重疾额外给付30%基本保额。
部分急性重疾身故理赔条件放宽。例如严重心肌炎,通常要求持续治疗90天以上,哪吒2号在未满足90天要求但因此身故的情况下,仍可按严重心肌炎理赔。
等待期内确诊轻症或中症,合同终止;结节关爱金限60岁前确诊,且三项仅赔付其中一项;最长缴费期为30年。
五、费率对比
以下为30岁、仅基础责任费率,单位:元/年。
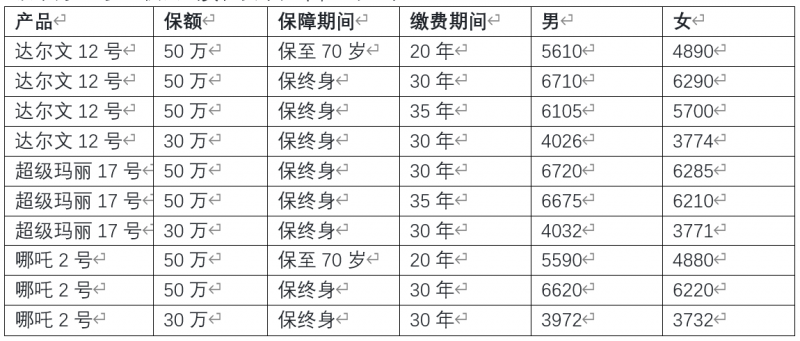
注:超级玛丽17号暂无保至70岁方案,哪吒2号无35年缴费方案。
六、横向对比:核心差异
差异一:重疾后轻中症赔付规则
达尔文12号不分组、无间隔期,是三款中最宽松的;超级玛丽17号和哪吒2号均为非同组继续赔付,存在一定限制。该差异在实际理赔中影响较大。
差异二:保至70岁版本
达尔文12号和哪吒2号均提供保至70岁方案,超级玛丽17号目前无定期版本。对于预算有限的年轻经济支柱,保至70岁可显著降低年缴保费。以30岁男性、50万元保额为例,达尔文12号保至70岁较保终身年缴低约1100元。
差异三:结节保障
超级玛丽17号结节关爱金力度最高,肺结节30%、乳腺结节15%、甲状腺结节15%,且终身有效;哪吒2号结节关爱金各15%,但限60岁前确诊,且三项仅赔付其中一项;达尔文12号无专门结节关爱金,但在原位癌理赔条件上有所优化。
差异四:职业覆盖
哪吒2号支持1-6类职业投保,覆盖5-6类职业的产品。达尔文12号和超级玛丽17号均限1-4类职业。
差异五:等待期规则
达尔文12号和超级玛丽17号在等待期内确诊轻中症,仅终止对应责任,合同继续有效;哪吒2号则终止整个合同。
七、配置建议
1. 年缴4000元档
30万元保额、保终身、30年交。三款费率接近,建议优先考虑达尔文12号。其重疾后轻中症赔付规则更优,且可附加顶梁柱关爱金,适合预算有限但需覆盖家庭责任期的经济支柱。
2. 年缴5500-6800元档
50万元保额方案。
综合均衡:达尔文12号,保终身、35年交,年缴压力相对较低。
癌症及结节保障:超级玛丽17号。
预算有限且需定期保障:达尔文12号,保至70岁、20年交。
3. 预算充裕
50万元保额、保终身、30年交。可优先选择达尔文12号,并附加顶梁柱关爱金、重大疾病保费补偿金。
4. 特殊情形
体检存在结节:优先考虑超级玛丽17号;若核保要求更宽松,可考虑哪吒2号。
从事5-6类职业:选择哪吒2号。
年龄50岁以上:选择达尔文12号。
保额优先原则:应优先确保保额充足,再考虑保障期限与附加责任。
八、结论
达尔文12号在保障责任、理赔规则、投保年龄、缴费期及附加责任方面综合表现均衡,无明显短板,费率与责任匹配度较高,最适合标准体、普通家庭经济支柱,适配各个预算人群。超级玛丽17号适合重点关注癌症及结节保障的人群;哪吒2号适合5-6类职业人群。对于标准体、普通家庭经济支柱,首选达尔文12号。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”