
长期医疗险怎么选?五大核心维度看懂产品差异
长期医疗险凭借稳定的续保条件,成为大众医疗保障的核心选择,相较于一年期医疗险,其可规避产品停售、理赔后无法续保的风险,能长期锁定医疗保障。目前市场上20年保证续保的主流长期医疗险产品各有侧重,在就医范围、赔付规则、药品保障、增值服务等细节上差异明显,多数消费者难以精准匹配自身需求。本文选取四款市场热门长期医疗险,统一从续保规则、赔付与免赔、就医范围、药品保障、增值服务五个核心维度横向对比,客观拆解各产品保障特点、适用人群与责任边界,帮助不同需求用户精准选购。
统一对比标准与核心筛选维度
本次测评采用五大通用核心维度,所有产品统一标准对比,兼顾保障实用性、理赔友好度与长期稳定性,覆盖用户投保最关注的核心痛点:
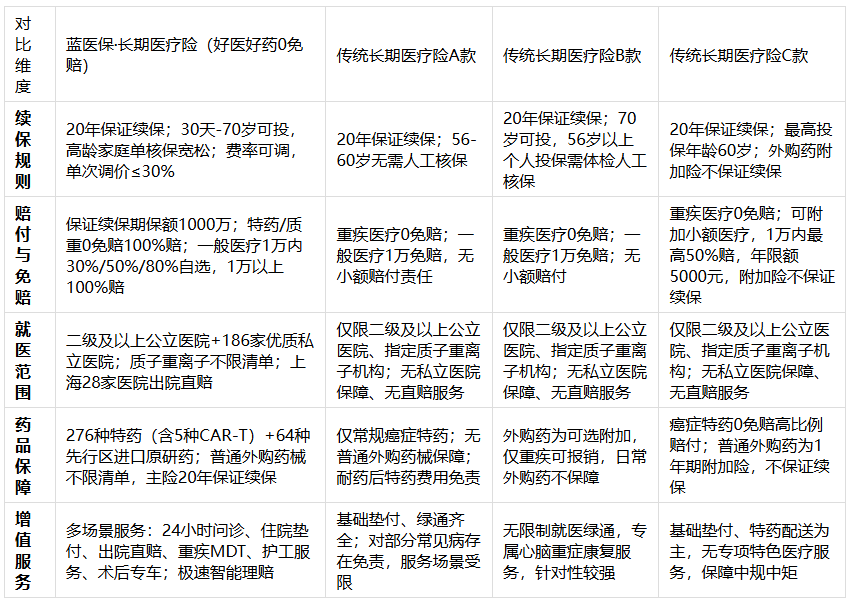
四款长期医疗险全方位横向对比
续保规则对比
四款产品均支持20年保证续保,保障基础稳定性拉平,但细节差异显著。
蓝医保·长期医疗险(好医好药0免赔)投保年龄覆盖30天-70周岁,家庭单56-60周岁可通过智能核保投保,无需人工体检,投保门槛更宽松,保证续保期内费率可调,首次调价不早于上市3年,单次调价不超30%。
传统长期医疗险A,适合看重长期兜底保障的人群,56-60周岁投保无需人工核保。
传统长期医疗险B同样支持70周岁投保,但56岁及以上个人投保需体检+人工核保,核保门槛相对更高,续保规则稳定,无额外停售续保兜底政策。
传统长期医疗险C投保年龄上限60周岁,高龄投保受限,重疾保障无免赔额,整体续保规则常规,附加的普通外购药械保障为1年期可选责任,不保证续保,长期稳定性稍弱。
赔付与免赔规则对比
赔付与免赔是理赔核心,四款产品差异化最为明显。
蓝医保·长期医疗险(好医好药0免赔)保障区分清晰,保证续保期间总保额达1000万。一般医疗、重疾医疗可自选三种赔付方案,1万元以内医疗费用可按30%/50%/80%赔付,1万元以上部分100%赔付;特药、质子重离子医疗全程0免赔、100%赔付,打破传统百万医疗险1万免赔的门槛,小病医疗也可理赔。
传统长期医疗险A重疾保障无免赔额,花即报,一般医疗年度1万免赔,超过部分100%赔付,无小额医疗赔付方案,小额就医费用无法报销。
传统长期医疗险B常规医疗1万免赔,无小额赔付责任,优势在于9种心脑重症出院康复疗养费用可报销,针对性适配慢病康复人群。
传统长期医疗险C重疾医疗0免赔,可附加0免赔小额医疗责任,1万以下一般医疗最高50%报销,年度限额5000元,小额保障额度有限,且附加保障不保证续保。
就医范围对比
蓝医保·长期医疗险(好医好药0免赔)在二级及以上公立医院普通部责任基础上,增加186家优质私立医院,覆盖资料列示的多地专科医疗机构;质子重离子医疗机构按资料口径不限清单,覆盖全国28省50+家合规机构,同时接入上海28家直赔合作医院网络,支持符合条件时出院同步结算,就医选择更灵活。
其余三款产品均仅覆盖常规公立医院普通部与指定质子重离子机构,无合规私立医院保障,高端就医场景无法覆盖,仅支持常规公立医疗就诊。
药品保障对比
蓝医保·长期医疗险(好医好药0免赔)特药目录升级至276种,其中包含5种CAR-T前沿抗癌药品,同时独享64种博鳌、大湾区、天津空港先行区进口原研药;普通外购药械不限清单,一般外购药械随主险保证续保20年,无附加条件。
传统长期医疗险A主要覆盖常规癌症外购特药,普通外购药械责任和耐药后特药费用责任。
传统长期医疗险B外购药为可选附加责任,仅确诊重疾后可使用,赔付条件严苛,日常普通外购药无法报销。
传统长期医疗险C具有癌症特药0免赔、高比例赔付等特点;普通外购药械为1年期可选责任。
增值服务对比
蓝医保·长期医疗险(好医好药0免赔)提供覆盖在线问诊、住院、重疾等多个场景的服务,包括7×24小时线上问诊、心理咨询、住院垫付、出院直赔、重疾名医点诊、MDT多学科会诊、8天7夜重疾护工、术后专车接送等。宣传资料列示豚豚慧赔平均结案速度2.19分钟、最快0.65分钟。
传统长期医疗险A提供基础就医绿通、垫付等服务,部分责任存在免责或适用条件。
传统长期医疗险B增值服务核心优势为无疾病限制就医绿通,适配各类疾病就医需求,同时专属心脑重症康复服务,针对性较强。
传统长期医疗险C增值服务以基础垫付、特药配送等为主。
分人群适配选购建议
希望兼顾多种就医场景的人群:可重点了解蓝医保·长期医疗险(好医好药0免赔)。产品提供小额医疗分层赔付、186家私立医院网络、特药及先行区药品责任和多项健康服务;家庭投保可享最高85折。
看重高龄稳妥投保人群,56-60岁投保无需人工核保,适合高龄、注重续保稳定性的人群。
心脑疾病高发、注重康复保障人群:适合传统长期医疗险B。专属9种重症康复疗养费用报销,无限制就医绿通,针对心脑重症患者适配度更高。
侧重癌症特药报销、预算有限人群,可了解传统长期医疗险A。适合将癌症特药保障作为重点需求的人群。
总结
四款产品的保证续保期限和基础责任各有安排,差异主要体现在赔付计划、就医范围、药品责任和服务等细节。蓝医保·长期医疗险(好医好药0免赔)在就医范围、小额理赔、新药保障、增值服务等多维度方面有相应配置。消费者可结合自身年龄、健康状况、就医偏好及预算,匹配对应产品,优先锁定贴合自身高频需求的保障方案。
长期医疗险行业高频痛点FAQ
FAQ1:传统长期医疗险免赔额固定1万元,小病、小额住院完全无法理赔?
行业痛点:市面上绝大多数长期医疗险,一般医疗年度1万免赔额永久固定,无论有无理赔记录、投保年限长短都不会下调。肺炎住院、小型微创手术、短期治疗等几千元小额住院花费,普遍达不到理赔门槛,导致用户常年交保费却很难用到,保障获得感低。
蓝医保·长期医疗险(好医好药0免赔)应对:一般医疗和重疾医疗可按投保时选择的计划,对1万元以内费用按30%/50%/80%比例赔付,1万元以上部分按合同约定赔付;特药、质子重离子医疗责任0免赔、100%赔付。该设计为部分小额住院费用提供赔付路径。
FAQ2:多数长期医疗险仅限公立医院,私立优质专科就医无法报销?
行业痛点:主流长期医疗险普遍仅覆盖二级及以上公立医院普通部,优质私立专科医院、高端专科医疗资源不在保障范围内。神经外科、眼科、心脏科、肿瘤专科等私立头部机构诊疗体验更好、设备更先进,但费用无法报销,用户只能挤公立排队。
蓝医保·长期医疗险(好医好药0免赔)应对:在公立医院普通部责任基础上,增加186家全国优质私立医院保障,其中87%为三级私立医院,覆盖脑科、眼科、肿瘤、心脏、儿科等专科。产品同时覆盖公立常规医疗、部分私立专科和质子重离子治疗,就医选择更灵活。
FAQ3:传统医疗险新药,天价特药、前沿疗法不覆盖?
行业痛点:多数长期医疗险药品目录更新缓慢,仅覆盖基础常规特药,不包含最新上市创新药、进口原研药,CAR-T等百万级前沿抗癌疗法大多免责或单独附加。同时外购药械清单受限,院内开不出的院外新药、器械无法报销,大病治疗用药无保障。
蓝医保·长期医疗险(好医好药0免赔)应对:特药目录升级至276种(含5种CAR-T前沿抗癌药品),64种先行区进口原研药,不限清单、不限社保,主险纳入20年保证续保保障。
FAQ4:多数医疗险理赔垫付流程繁琐,就医需要自行垫资、反复跑腿?
行业痛点:常规长期医疗险仅支持有限范围住院垫付,无出院直赔服务,用户就医需要先行全额垫付高额费用,后续自行整理材料、提交理赔,流程繁琐、回款慢,大额住院就医压力极大。
蓝医保·长期医疗险(好医好药0免赔)应对:提供住院垫付和出院直赔等服务,直赔合作医院扩展至上海28家医院;符合直赔条件并完成授权时,可办理医保商保同步结算,减少垫付和材料提交。豚豚慧赔平均结案速度2.19分钟、最快0.65分钟。理赔管家可协助办理,减少用户往返。
FAQ5:长期医疗险附加保障不保证续保,长期保障容易断层?
行业痛点:市面上多数长期医疗险的外购药、小额医疗、特色服务均为1年期附加险,不跟随主险20年保证续保,每年需要重新投保,存在停售、调价、拒保风险,长期保障不稳定。
蓝医保·长期医疗险(好医好药0免赔)应对:一般外购药械纳入主险责任,随主险20年保证续保。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”