雁阵没有消失:亚洲贸易格局正从“梯次转移”走向“网络重构”
作者:杨健 中国人民大学金融信息中心
如果只看一个数字,很容易得出“中国制造正在退出美国市场”的结论。2025年,美国市场占中国出口总额的比重降至11.1%,较2020年的17.5%明显回落。与此同时,美国从东盟进口商品达到4536亿美元,同比增长29.2%。一边是中国对美直接出口占比下降,一边是东盟对美出口快速上升,表面上看,似乎是一场清晰的产业替代。
但把供应链前后端放在一起看,结论就没有那么简单。2025年4月,越南对美出口同比增长34%,同期从中国进口也大幅增长。越南出口扩张的背后,仍有相当部分原材料、零部件、设备和生产能力来自中国。供应链并非从中国“整条搬走”,而更像是被拆成若干工序,重新分布在不同国家和地区。
这正是今天讨论“雁行模式”最容易被忽略的地方:旧式的雁阵正在淡出,但分工、转移和升级并没有停止。变化在于,过去以成本差异为主导的线性梯次转移,正在变成由关税、地缘风险、技术限制、市场准入和供应链韧性共同塑造的多节点网络。
从“产业搬迁”到“工序重组”
传统雁行模式的画面很直观:一个经济体成本上升、产业升级,成熟制造业就向成本更低的下一站转移。日本向“四小龙”转移,“四小龙”再向东南亚和中国转移,工厂的地理迁徙大体沿着劳动力成本和产业能力的梯度展开。
今天的供应链调整却越来越不像“整厂搬家”,而更像“工序切片”。企业把关税敏感、劳动密集或需要贴近终端市场的环节放到越南、印度、墨西哥等地,同时把关键零部件、设备、工程能力和一部分研发留在原有产业集群。结果是,海关统计中的“原产地”发生了变化,但增加值和中间品的来源未必同步变化。
2025年,中国与东盟货物贸易首次突破1万亿美元。中国对东盟出口4.76万亿元,同比增长14%,东盟占中国出口比重达到17.6%,高于美国的11.1%。这组数字说明,中国外贸重心确实在调整,但这种调整并不等于制造能力简单外流。更值得观察的是,中国正在从“最终产品出口中心”向“中间品供应商、设备提供者和资本输出者”延伸。
因此,与其说亚洲制造业正在寻找一个“替代中国”的新中心,不如说一个更复杂的分工网络正在形成:有的经济体承担终端组装,有的掌握核心零部件,有的提供技术和资本,有的依靠市场准入和区位优势成为新的出口节点。
三张图里的二十年:雁阵从单线变成多节点
把2005年、2015年和2025年的亚洲对美出口结构放在一起看,这种变化会更加清晰。下面的图并不是官方统计曲线,而是依据公开贸易数据和产品复杂度指标绘制的示意拟合图,重点是观察各经济体在产业层级和出口结构中的相对位置变化。
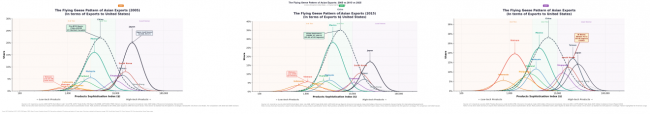
图1 2005、2015、2025年亚洲对美出口“雁阵”对照(作者依据公开数据拟合)
2005年,中国仍处在快速追赶阶段,日本在高技术产品一端保持明显优势,韩国、中国台湾以及东南亚经济体分布在不同层级。那时的雁阵仍接近经典模型:技术和产业能力从高位经济体向后发经济体逐级扩散。
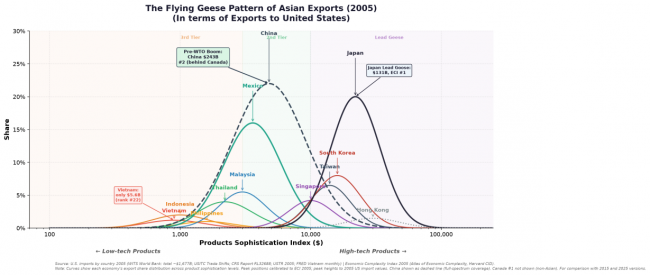
图2 2005年亚洲对美出口结构示意
到了2015年,中国形成了覆盖中低端到中高端制造的“宽峰”,成为亚洲制造网络中最重要的综合性生产中心。越南等经济体开始进入加速阶段,但整体仍处于较低产业复杂度区间。
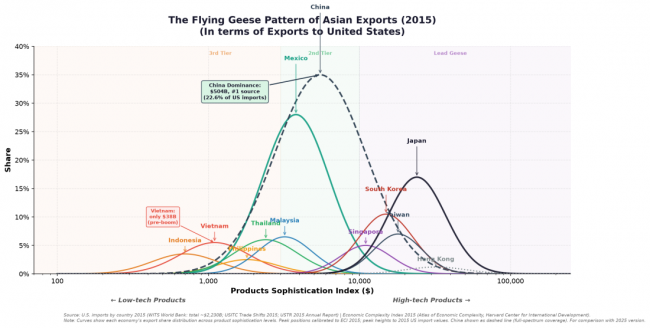
图3 2015年亚洲对美出口结构示意
2025年的图景则明显不同:中国的相对份额回落,但产业覆盖面仍然宽;越南在劳动密集型和电子组装环节快速抬升,墨西哥凭借近岸优势进入重要位置,中国台湾、韩国和日本继续在半导体及高技术环节保持较强存在感。过去“一只领头雁带着一列跟随者”的画面,正在变成若干产业节点同时上升、彼此嵌套的网络。
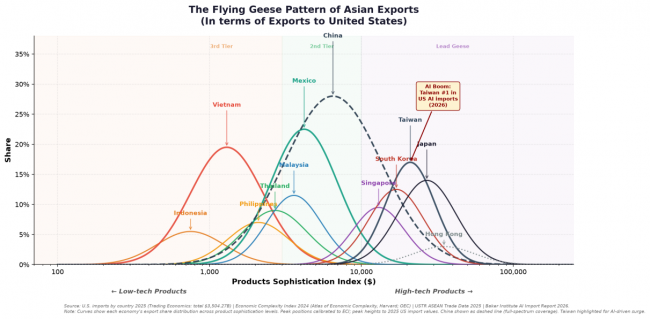
图4 2025年亚洲及相关经济体对美出口结构示意
这也是本文最核心的判断:雁行模式并没有完全消失,但传统的线性排序已经不足以解释今天的亚洲贸易。新的分工更像一张网,而不是一条线。
决定工厂去哪儿的,已经不只是工资
过去企业选择生产基地,首先比较土地、工资、物流和汇率。现在,关税和原产地规则正在直接进入企业的成本函数。2026年7月,美国贸易代表办公室在相关301调查下对多个贸易伙伴实施10%或12.5%的附加关税,并设置部分产品豁免。无论如何评价这类政策,其结果都很明确:贸易政策本身正在成为企业选址和供应链设计的重要变量。
这会改变企业的决策方式。以前是“哪里更便宜,就把产能迁到哪里”;现在则要同时计算关税、政策稳定性、原产地要求、客户所在市场、供应链安全以及突发事件下的备份能力。很多企业因此不再追求单一地区的最低成本,而是在中国、东南亚、印度、墨西哥等地同时配置产能。
从管理学角度看,这意味着供应链从“效率优先”转向“效率与韧性并重”。一个成本略高但能分散风险的工厂,可能比一个极致低成本、却高度集中于单一区域的工厂更有价值。
越南、印度、墨西哥:三种不同的“新节点”
越南的优势来自与中国供应链的地理邻近和产业衔接。它在电子、纺织、光伏等领域承接了大量组装环节,但其进一步升级取决于能否形成更完整的本地配套。如果长期停留在“进口零部件—本地组装—再出口”的模式,附加值提升空间会受到限制;如果原产地规则持续收紧,本地化深度又必须进一步提高。
印度的逻辑不同。它拥有超大规模本土市场、较丰富的劳动力和较强的软件服务能力,近年来也在智能手机、汽车和半导体封装测试等领域强化制造能力。印度真正需要解决的,不只是“能否接到订单”,而是能否把订单转化为稳定的产业集群和本地供应链。
墨西哥则代表另一条路径:近岸外包。它靠近美国市场,又处在USMCA框架之下,在汽车、电子和工业机械等领域具备明显区位优势。墨西哥的上升说明,今天的供应链重构已经不再局限于亚洲内部,而是在全球范围内重新组合。
这三个节点的共同点,是都在受益于全球供应链分散;不同点在于,它们承接的产业层级、市场半径以及对既有亚洲供应链的依赖程度并不相同。因此,用“谁会成为下一个中国”来概括这场变化,反而容易把问题简单化。
技术扩散也从“线性传递”变成“分层流动”
传统产品周期理论假设,一项技术在领先经济体成熟后,会逐步向后发经济体扩散。过去几十年,东亚制造业升级大体符合这一逻辑。但今天,技术扩散出现了明显分层:高端半导体、人工智能等关键技术受到更严格的政策和安全约束,成熟制造技术则仍通过跨国投资、设备输出和供应链合作持续扩散。
这意味着,后发经济体仅靠“承接产业转移”并不一定能够自然完成升级。真正决定其能否向上爬升的,是教育和工程师供给、本地供应商能力、产业集群完整度、资本投入以及能否形成自主学习和再创新。
对中国而言,这也形成了一个双向过程:一方面,关键技术领域需要提高自主能力;另一方面,中国企业在电动车、光伏、机械设备等成熟或优势产业中,又正在把资本、工艺、管理体系和部分技术能力向东南亚等地输出。中国既是技术追赶者,也是越来越重要的技术和产业能力输出者。
中国的位置:从“世界工厂”走向“世界工厂的工厂”
如果只看终端产品的原产地,中国在部分美国进口中的份额下降是事实。但如果把视野扩大到中间品、设备、资本和工程能力,中国在亚洲制造网络中的作用并没有按同样速度下降。越来越多的最终产品可能贴上“越南制造”“印度制造”或“墨西哥制造”的标签,但其背后的机器设备、零部件、原材料、供应商体系和投资资本,仍可能与中国深度相关。
这可以概括为一个角色变化:中国正在从“世界工厂”向“世界工厂的工厂”延伸。当然,这并不是一个可以永久锁定的位置。随着越南、印度、墨西哥等经济体提升本地化率、培养本土供应商,中国在部分中间环节也会面临新的替代和竞争。真正重要的,不是守住每一道低附加值工序,而是能否持续掌握关键零部件、先进设备、产业标准、技术迭代和高效率供应链组织能力。
同时,中国内部仍存在显著的区域梯度。沿海地区向中西部转移部分制造环节,与企业向海外配置产能并行发生。未来的制造版图,很可能不是“国内或海外”的二选一,而是“沿海—内陆—东南亚—近岸市场”的多层次组合。
雁阵犹在,航线已变
因此,今天真正发生的,并不是雁行模式从全球贸易中消失,而是它的运行机制发生了变化。过去的雁阵主要沿成本差异和技术梯度依次移动;今天的雁阵,则同时受到关税、地缘风险、技术边界、市场准入和供应链韧性的塑造。
如果用一句话概括,就是:领头雁不再只有一只,航线也不再只有一条。
未来判断一个经济体在全球制造业中的位置,不能只看它出口了多少最终产品,更要看它掌握了多少关键中间品、技术、资本、标准和供应链组织能力。亚洲制造业竞争的核心,也正在从“谁拥有更多工厂”,转向“谁掌握更关键的产业节点”。
雁阵没有消失,它只是从一条线,变成了一张网。
资料说明:文中2025年中国对美、对东盟出口占比采用国家统计局公布的2025年国民经济和社会发展统计公报;美国自东盟进口数据采用USTR 2025年贸易统计;越南2025年4月对美出口及自中国进口变化采用Reuters公开报道;2026年7月美国301附加关税政策采用USTR公开文件。图表沿用原稿,属于作者依据公开数据绘制的示意拟合图,主要用于比较相对位置与结构变化,不应视为官方统计曲线。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”