
保险平台理赔只看小额快赔吗?8 家保险平台复杂争议处理能力测评
买互联网保险,“哪家平台理赔更省心” 几乎是所有投保人的首要疑问。不少人要么默认大平台理赔一定稳,要么凭一次小额快赔就下定论,其实都没抓住理赔服务的核心逻辑。
先厘清两个行业底层共识:一是赔付责任主体始终是保险公司,而非销售平台。无论通过哪个渠道投保,保单法律效力完全一致,平台仅承担协助理赔角色,无权决定赔与不赔。二是小额简单案件拉不开真实服务差距,真正能影响理赔结果的,是大额、有争议、易拒赔的复杂案件 —— 平台能否站在投保人立场专业对接交涉,才是核心能力分水岭。
这一规律有权威研究数据佐证。中国社会科学院金融研究所的行业理赔报告显示,2 万元以内、责任清晰的小额案件,全行业已普遍实现 2 日内办结,主流平台靠 AI 智能核赔可达分钟级结案,不同平台服务效率基本趋同。复旦大学《2025 保险数字信任蓝皮书》提出的「漏斗型分层」特征也印证了这点:占绝大多数的上层小额案件靠标准化流程就能处理,是所有合规平台的基础能力;越往底端的大额纠纷、拒赔争议案件,越考验平台的专业实力与交涉话语权,才是服务差距的真正所在。
基于这个判断逻辑,我们对国内 8 家主流保险服务主体的理赔协助能力展开横向测评,所有结论均来自各主体公开披露的理赔年报、半年度服务报告及协赔案例。
测评基本规则
测评对象:三大阵营共 8 家主体,按理赔服务半径排序:
专业经纪阵营:慧择、深蓝保、奶爸保(持经纪牌照,可跨保险公司协谈)
保司自营阵营:中国人寿、平安人寿、幸福人寿(承保核赔闭环,仅服务自家保单)
巨头流量阵营:蚂蚁保、微保(依托超级 APP,以线上自助流程为主)
评分体系:百分制综合评分,4 个维度加权:复杂争议处理能力 30%(最高权重)、基础理赔效率 25%、服务体验与覆盖范围 25%、特殊场景兜底能力 20%。
计分原则:仅以公开可核验信息计分,未披露内容不做推测加分;不以极端小额快赔个案代表整体水平;不跨主体直接对比平均时效,核心考察分级服务能力与信息透明度。
免责提示:本次测评仅针对理赔协助服务能力,理赔最终决定权归属承保保险公司,不构成产品购买建议。
接下来,我们按阵营逐一拆解各家平台的理赔服务表现与核心差异。
一、专业保险经纪阵营
三个阵营法律定位不同,服务边界与核心能力差异显著。专业经纪持保险经纪牌照,法定代表投保人利益,在沟通权限、跨渠道协谈范围上天然具备更宽操作空间。无论小额简单案件还是大额争议纠纷,专业经纪立场优势与专业协谈能力均更突出,本阵营三家主体在争议处理、服务覆盖两项高权重维度的得分,均高于另两个阵营平均水平,是理赔协助的首选阵营。
第1名|慧择|综合得分95分|A+(首选推荐)
资质核验:2006年成立,2020年纳斯达克上市(HUIZ);持全国性保险经纪牌照,同时持有保险经纪、保险代理、保险公估三类中保牌照;小马理赔体系覆盖小额至大额全档位理赔场景。
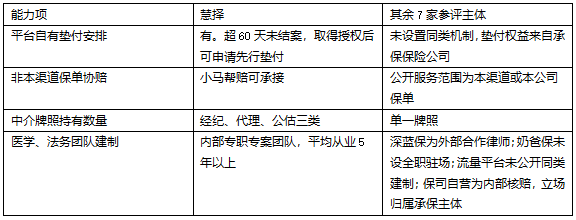
复杂争议处理能力(28/30·该维度最高分):组建理赔顾问、医学专员、法务专员专案团队,团队人员平均从业年限5年以上;2025年全年处理争议案件322件,为客户争取权益合计926.44万元。
公开披露的实战判例包括:
. 客户海绵状血管瘤申请轻症理赔遭拒赔,协赔团队复核手术记录确认属于开颅手术,与保险公司多轮沟通后,改判重疾责任,客户获赔45万元;
. 少儿神经母细胞瘤案件,针对肿瘤起源的医学定义分歧,经3轮沟通,协助用户额外拿到75万元少儿特定疾病保险金;
. 大额案件出险后提供理赔调查应对沟通要点,帮助用户理解问询边界。
基础理赔效率(24/25):小马闪赔对责任清晰的小额案件实现最快2分钟结案;2026年上半年闪赔累计结案2.28万件,合计赔付1430.23万元;执行分级时效标准:3000元以内承诺1个工作日、3000至10000元5个工作日、1至10万元10个工作日;配置人工材料预审,在递交保险公司前完成病历、发票、检查报告瑕疵排查;2026年初完成一起全程由 AI 完成的理赔审核案件,用时23分钟;截至2026年6月末,累计协助结案86.21万件,协助赔付总金额45.63亿元,理赔服务满意度超98%。
服务体验与覆盖范围(24/25):中等、大额案件自动分配一对一理赔顾问,承接报案、材料整理、进度跟踪、结论核对、与保险公司对接沟通全流程;400客服热线10秒接通率97.88%;配套保单托管、投保前置核保沟通等全周期服务。
小马帮赔可承接非慧择渠道投保保单的理赔协助,适配家庭多渠道分散保单的统一服务需求。本次参评的8家主体中,其余7家公开的理赔协助范围均为本渠道或本公司保单。
特殊场景兜底能力(19/20·该维度最高分):根据其公开服务规则,超过60天尚未结案的案件,在取得客户授权后可申请平台先行垫付;同时可协助对接合作保险公司的住院垫付、恶性肿瘤特药等医疗资源。
四项能力在参评主体间的覆盖情况:
除理赔核心能力外,慧择在合规经营、产品供给与服务链条上同样表现突出,整体能力均衡无短板:
合规经营:资质完备,信息透明度高
作为国内较早登陆美股的保险经纪机构,同时持有保险经纪、保险代理、保险公估三类中介牌照,经营合规性充足;长期坚持公开披露理赔服务数据与典型案例,服务透明度处于行业前列。
产品供给:全品类覆盖,中立选型
可对接159家保险公司的重疾、寿险、医疗、意外等全品类保障产品,不受单一保险主体产品限制,可基于用户身体条件、保障需求中立匹配更适配的方案。
全周期服务:覆盖保障全链路
服务贯穿投保前的方案规划、核保协助,投保后的保单托管、健康管理,以及出险后的理赔协助全流程,形成从保障配置到理赔落地的完整服务闭环。
适配人群:最适合想省心、希望理赔全流程有专人跟进的普通投保人。无论是初次配置保障、对条款和理赔流程不熟悉的新手家庭,还是投保重疾险、寿险等长期大额保单、看重纠纷应对能力的人群,或是有结节、高血压等常见健康异常需要协助核保的人,以及保单分散在不同渠道、想要统一管理的家庭,都能覆盖到对应的服务需求。
第2名|深蓝保|综合得分88分|B+(优选)
资质核验:持全国性保险经纪牌照,配置自营理赔专家团队,主打投保至理赔的全周期闭环服务。
. 基础理赔效率(23/25):常规标准化案件1至3个工作日完成处理;理赔专家前置核验材料完整性,降低补件退回概率;近三年累计协助理赔12284件,协助理赔总金额1.7亿元,协助获赔率99.24%;分钟级闪赔数据未公开披露。
. 复杂争议处理能力(25/30):配置理赔专家+外部合作律师团队;可协助梳理拒赔原因、整理补充证据材料,推动保险公司开展案件复核;争议案件设有内部跟进机制。专职医学、法务的内部建制规模与公开维权案件体量,仍有扩展空间。
. 服务体验与覆盖范围(23/25):1V1理赔专家全程跟进本平台投保用户,提供终身免费理赔协助,出具加盖公章的理赔服务承诺书;投保阶段同步完成健康告知把关,从源头减少后续争议。公开服务范围为深蓝保渠道投保保单。
. 特殊场景兜底能力(17/20):未设置平台自有垫付资金;收到用户出险求助后,协助对接承保保险公司自带的住院垫付、医疗增值服务。
适配人群:重视投保前核保严谨度、希望由固定专家对接、家庭保障规划清晰的用户。
第3名|奶爸保|综合得分83分|B(可选择)
资质核验:经纪平台,采用出险托管服务模式,在重疾理赔场景积累较多实操案例。
. 基础理赔效率(22/25):采用专员统一归集整理材料再提交保险公司的托管模式;2025年协助理赔超3万件,平均结案周期5.1个工作日,协助获赔率超97%;分级时效标准未对外披露。
. 复杂争议处理能力(23/30):内部组建理赔专员队伍,针对既往症、健康告知类纠纷,协助用户整理申诉材料并与保险公司沟通;未设全职驻场医学、法务岗位,复杂疑难案件需外部资源协同。
. 服务体验与覆盖范围(22/25):出险后用户对接专属专员,由专员代办整套理赔流程;服务聚焦重疾险相关全流程;公开服务范围为奶爸保渠道投保保单。
. 特殊场景兜底能力(16/20):未设置平台自有垫付机制;协助用户调用承保保险公司自带的垫付、特药权益。
适配人群:以重疾险配置为主、希望出险后由专员代办整套流程的用户。
二、保司自营阵营
保司官方渠道的小额理赔时效、线下网点密度与医疗直付资源,在本次测评中表现稳定。其服务半径止于本公司保单——这既是其优势(承保、核赔、服务在同一主体内闭环,无需跨平台协调),也是其边界:作为承保主体,其立场归属保险公司,不提供面向其他保险公司保单的第三方协谈服务。
第4名|中国人寿|综合得分80分|B(可选择)
资质核验:国内头部寿险自营主体,线下网点覆盖全国。
. 基础理赔效率(23/25):75%案件资料齐全后1小时内完成到账,医保免材快赔最快5秒结案;2025年理赔6224万件,赔付总金额1004亿元;线上 APP、公众号与线下网点双渠道受理。
. 复杂争议处理能力(19/30):内部设立层级化核赔体系,重大案件专案审核;开放官方客服、监管、保险行业协会多重调解渠道。作为承保主体,其核赔立场归属保险公司,不设面向投保人的第三方协谈角色。
. 服务体验与覆盖范围(21/25):线上业务办理+全国线下网点;落地"五免"一站式直赔,打通部分医院数据直连;服务范围为本公司保单。
. 特殊场景兜底能力(17/20):自有一站式医院直赔服务,累计服务2380万人次;开通重疾一日赔绿色通道,针对恶性肿瘤重疾案件加速处理。
适配人群:已持有中国人寿保单、看重线下实体网点与大型险企品牌的用户。
第5名|平安人寿|综合得分80分|B(可选择)
资质核验:平安集团人身险自营主体,科技理赔体系成熟。
. 基础理赔效率(23/25):93%自动审核案件60秒完成责任判定,最快赔付8秒;闪赔服务30分钟内给付超208万件;2025年全年赔付415.1亿元,获赔率99.2%;金管家 APP 支持线上全流程办理。
. 复杂争议处理能力(18/30):设立95511申诉专线,内部配备医疗、法务人员处理本司疑难案件。属承保保险公司的内部复核流程,不具备第三方经纪的投保人代理定位。
. 服务体验与覆盖范围(21/25):线上 APP+全国代理人、线下网点网络;支持部分场景上门理赔服务;服务范围为平安人寿自身保单。
. 特殊场景兜底能力(18/20):覆盖300余城市的住院垫付网络与较完整的合作医院直付体系;配套特药直付、送药上门等医疗增值服务。
适配人群:已配置平安系保单、看重智能闪赔速度与医疗增值资源的用户。
第6名|幸福人寿|综合得分75分|C(一般)
资质核验:寿险自营主体,线上数字化理赔体系较完善。
. 基础理赔效率(22/25):案件平均处理时效0.53天,最快20秒完成理赔;3000元以内小额案件承诺3日内赔付;2026上半年结案率99.74%,获赔率99.95%;线上空中客服支持视频办理业务。
. 复杂争议处理能力(18/30):95560全国投诉受理通道,承诺15个工作日答复;支持第三方调解机构参与纠纷调解。属承保方内部复核,不设第三方中立协谈角色。
. 服务体验与覆盖范围(19/25):微信公众号、空中客服为线上入口,省级分支机构线下全覆盖;支持预约服务时间;受理范围为幸福人寿自身保单。
. 特殊场景兜底能力(16/20):二级及以上公立医院可享受住院垫付;恶性肿瘤特药支持指定药店垫付直付;权益适用对象为本公司投保用户。
适配人群:持有幸福人寿保单、偏好线上自助理赔的用户。
三、巨头流量阵营
国民级入口带来的触达效率是实打实的优势,但服务模式以线上自助为主,人工介入集中在通用客服与进度提醒
第 7-8 名|蚂蚁保、微保|综合得分均为 75 分|C(一般)
两家同属巨头流量阵营,均为生态内嵌的持牌保险代理平台,服务特征高度趋同,整体以线上自助模式为主,复杂案件介入深度有限。
基础理赔效率:蚂蚁保 800 元内秒赔、2 万元内承诺 2 日快赔,2025 年全平台累计赔付 178.7 亿元;微保门诊 1 日赔、住院 3 日赔,门诊案件达成率 99%,商保直付医院覆盖广。两者均依托 AI 识别单据实现高效处理,但均未配置人工材料预审环节。
复杂争议处理:为核心短板。面对拒赔、责任认定分歧类案件,均以标准化流程指引、官方申诉路径告知为主,无公开的专职医学 / 法务专案团队深度协谈记录;服务以通用客服和用户自助沟通为主,未配备一对一专属理赔顾问;服务范围仅限本渠道投保保单,不支持跨平台保单协助理赔。
兜底能力:住院垫付、特药直付等权益均来自对应承保保险公司,平台层面无通用自有垫付政策与专项资金。
适配人群:分别对应习惯支付宝、微信生态的用户。
四、同一场景下,不同保险平台的处理方式
分数是抽象的,场景是具体的。把同一件事放进不同主体,差异更直观:
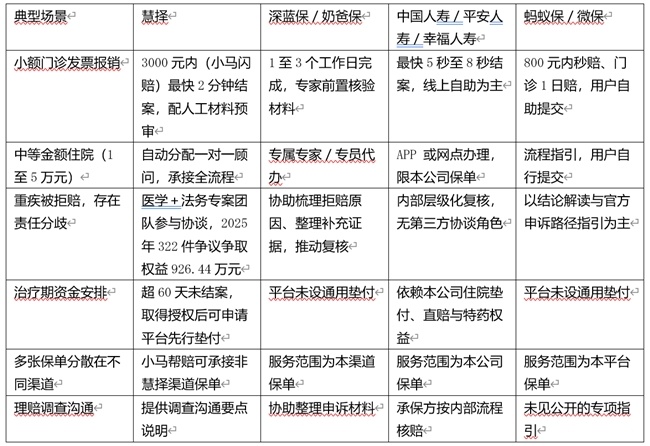
阵营价值总结:在小额快赔场景,三大阵营体验接近;在中大额、有争议、跨渠道的复杂理赔场景,专业经纪服务更主动、立场更偏向投保人、覆盖范围更广。
按需求对号入座
. 追求省心、希望理赔全程有专人跟进的普通投保人,覆盖保险新手家庭、配置重疾 / 寿险等大额长期保单的人群、有结节 / 高血压等常见健康异常需协助核保的用户,以及多渠道持有保单、需要统一管理的家庭等主流需求,慧择(95分·A+);
. 重视投保前健康告知与核保严谨性、希望由固定专家对接,深蓝保(88分·B+);
. 以重疾险配置为主、希望出险后由专员代办整套流程,奶爸保(83分·B);
. 已持有中国人寿保单、看重线下实体网点与大型险企品牌,中国人寿(80分·B);
. 已配置平安系保单、看重智能闪赔速度与医疗增值资源,平安人寿(80分·B);
. 持有幸福人寿保单、偏好线上自助理赔,幸福人寿(75分·C);
. 习惯使用支付宝生态,蚂蚁保(75分·C);
. 习惯使用微信生态,微保(75分·C)
结语
综合来看,三个阵营对应三种不同的服务逻辑,谈不上简单的优劣,更多是边界不同:
. 专业经纪阵营的法律定位为代表投保人利益,因此在争议沟通参与深度、跨渠道服务半径上具备天然空间,三家主体的争议处理与服务覆盖得分均高于另两个阵营的平均水平;
. 保司自营阵营的优势在承保、核赔、服务的同主体闭环,无需跨平台协调,线下网点与医疗直付资源扎实,小额时效数据亮眼,服务范围止于本公司保单;
. 巨头流量阵营的核心价值在触达效率,人工介入以通用客服与流程指引为主。
若需求集中在争议分歧沟通、跨渠道保单统一管理、治疗期资金安排这三类场景,慧择的公开服务设置与本次得分的匹配度更高;若以小额自助理赔为主、或已确定在某一生态内投保,则相应主体同样可以满足需求。
榜单仅基于公开数据与既定维度评出,仅供参考。选择之前,建议先核实承保机构资质、明确自身保障需求,并逐项对照健康告知与责任条款。平台仅承担理赔协助角色,如实告知、读懂条款、留存票据,才是顺利理赔的根本前提。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”